Damien Soitout
Donde se sienta el dinero es el riesgo. Después de que un banco puede cerrar, "en el banco" no es un lugar. Nombra el asiento, para un hogar o para una empresa.
Una puerta de cámara es una imagen. El riesgo es el asiento que el dinero tiene de verdad.
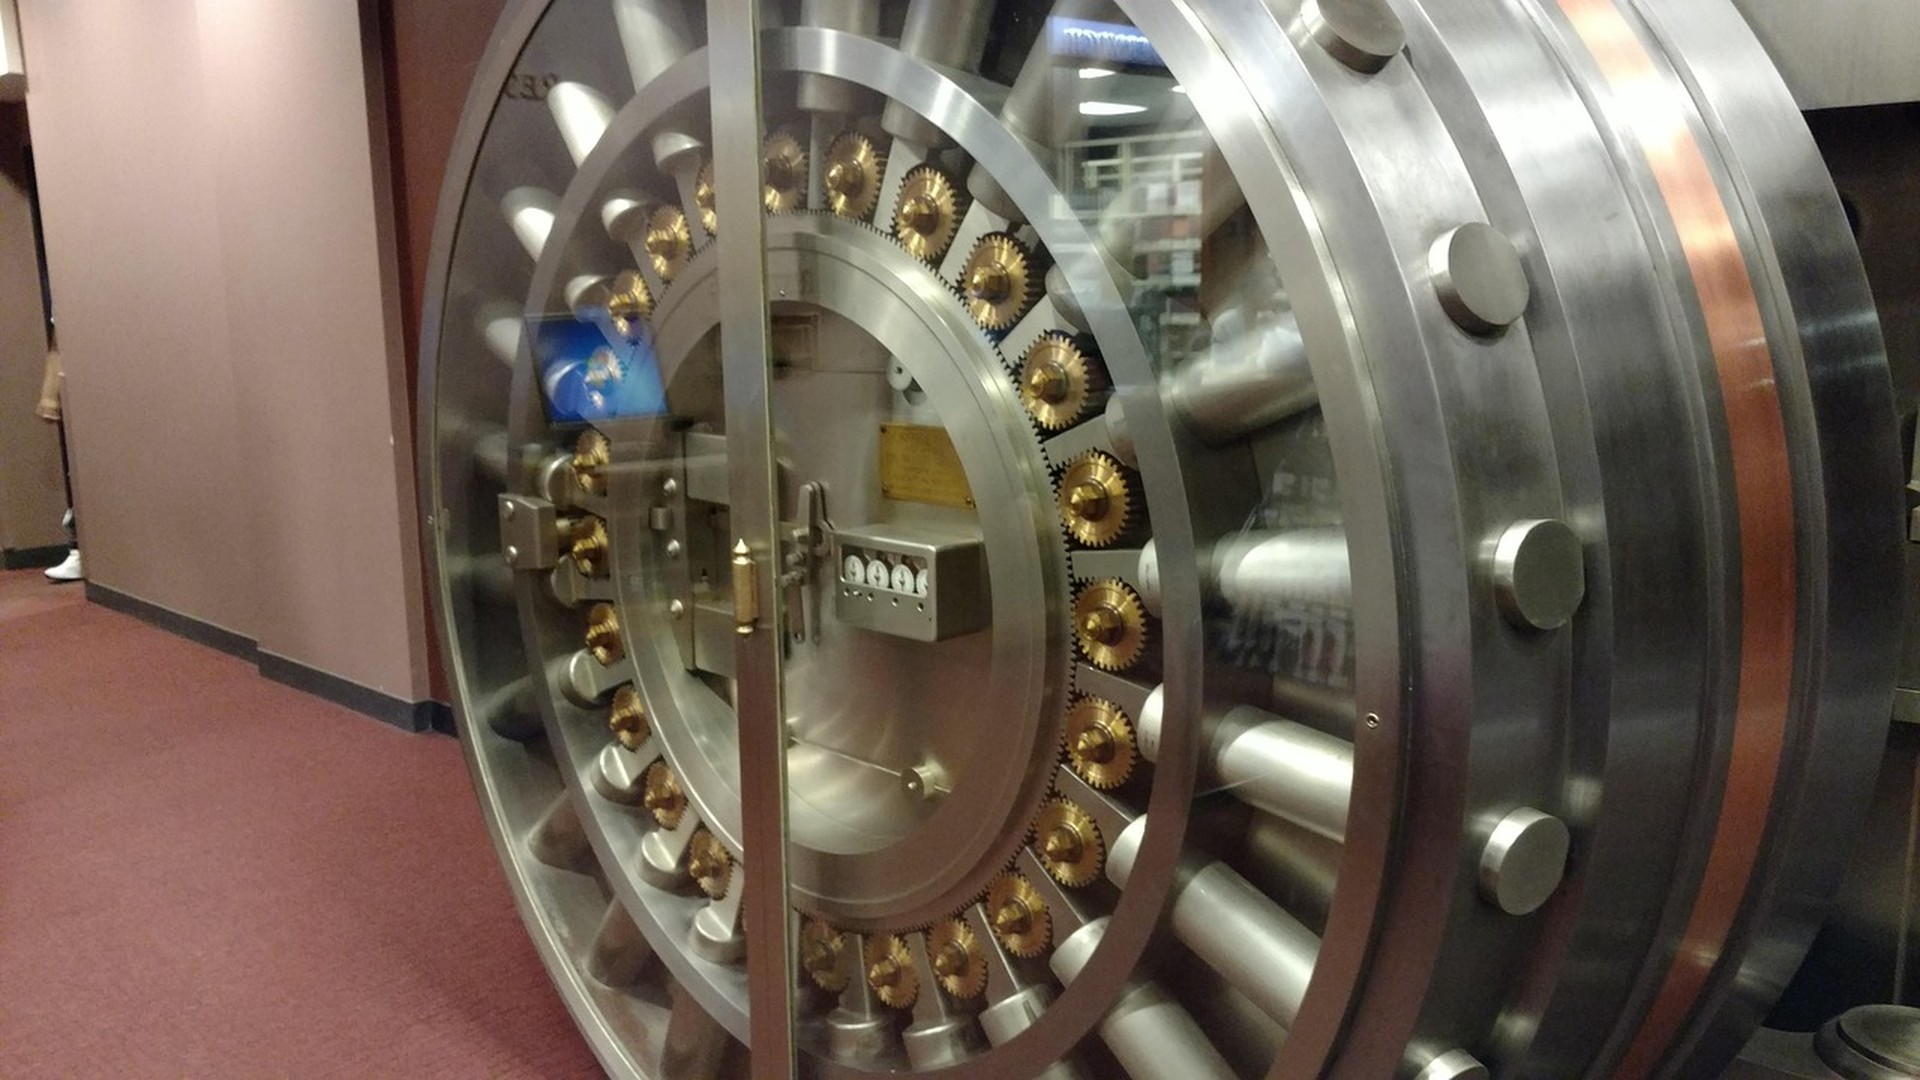
Donde se sienta el dinero es el riesgo. La frase suena brusca porque la frase más suave acaba de fallar una prueba pública. Durante años, "en el banco" funcionó como un punto al final de una preocupación. El dinero estaba en algún sitio con un nombre, así que la preocupación se suponía que se sentaba. Un cierre de viernes, el que describí como un banco puede cerrar un viernes, le quita ese punto. No le quita la necesidad de un lugar donde tener dinero. Le quita el derecho a tratar el lugar como demasiado obvio para nombrarlo. La puerta de la cámara en la foto está abierta junto a un pasillo. Es una fotografía de una puerta. No es una prueba de que el dinero de alguien tenga un asiento.
Esta es una pregunta de efectivo para un hogar y para una empresa, tres semanas después de aquel viernes, el 10 de abril de 2023. La pregunta tiene el mismo tamaño en los dos sitios aunque las cantidades no. ¿Qué trabajo está haciendo el dinero, y en qué asiento está sentado ese trabajo? Un asiento tiene un nombre legal, una clase de derecho, y una regla sobre lo que pasa si la institución se detiene. "En el banco" tiene un humor. El humor es que alguien serio está mirando, así que tú no tienes que hacerlo. A veces el humor coincide con una regla real. A menudo está haciendo un trabajo de más. Cubre una aplicación de pagos, un saldo de efectivo en una casa de bolsa, una factura de un cliente que no se ha cobrado, y el acceso que todo el mundo comparte porque era más rápido. Esos no son un solo lugar. Llamarlos un solo lugar es cómo se esconde un riesgo.
El modo de fallo cambia con el asiento. El dinero que es un depósito en un banco falla de una manera. El dinero que es efectivo y valores en una casa de bolsa falla de otra. El dinero que es una promesa de un cliente falla de una tercera. El dinero que es solo un número en un presupuesto que no has casado con una cuenta real todavía no ha fallado, porque nunca estuvo sentado en ningún sitio. Era una frase. Nombra el trabajo antes de nombrar el miedo. Pagar salarios es un trabajo. Cobrar lo que los clientes deben es un trabajo. Tener apartado el dinero de impuestos es un trabajo. Tener una reserva que no piensas tocar este mes es un trabajo. Cada trabajo puede sentarse en un asiento distinto, o en el mismo asiento por hábito. El hábito es lo que hay que ver. La comodidad amontona trabajos en un solo acceso. Un solo acceso es un punto único de fallo incluso cuando cada dólar dentro, sobre el papel, es ordinario.
Un precio más alto del dinero, el cambio en lo que cuesta pedir prestado, no vuelve listo a un asiento. Puede tentar a una persona a mover una reserva hacia lo que se anuncia como que paga más, y a dejar de preguntar qué es el asiento nuevo. El anuncio no es una descripción. Una empresa y un hogar se encuentran aquí. Puedes hacer el nombramiento en una página tuya antes de que nadie lo represente en una mesa. Una conversación de dinero en casa que no es una lección es una habilidad posterior. La lista puede ocurrir ahora, en silencio. Poner precio a un cambio de vida antes de inventar el presupuesto es el primo de esta lista: escribe los costes que puedes señalar, y no los adornes. Un sentimiento de seguridad prestado de una puerta de cámara sigue siendo un sentimiento.
La Federal Deposit Insurance Corporation explica el seguro de depósitos en su página Entender el seguro de depósitos. El seguro protege el dinero en cuentas de depósito en bancos asegurados por la FDIC si ese banco quiebra. La cobertura es de al menos 250.000 dólares por depositante, por categoría de titularidad, en cada banco asegurado. Las cuentas corrientes, las cuentas de ahorro, las cuentas de depósito del mercado monetario y los certificados de depósito son la clase de cosa que cubre. Las acciones, los bonos, los fondos de inversión, las anualidades, el contenido de una caja de seguridad y los criptoactivos están en la lista de lo que no cubre, incluso cuando un banco los ofreció. Los depósitos de la misma categoría de titularidad en el mismo banco se suman. Un banco distinto, o una categoría de titularidad distinta, es un cálculo distinto. El punto de la FDIC, que quiero en lenguaje ordinario, es que "asegurado" es una regla con una forma. No es un humor que se extiende a cada producto vendido en el mismo edificio.
La Securities Investor Protection Corporation explica una regla distinta, para un asiento distinto, en qué protege la SIPC. La SIPC protege contra la pérdida de efectivo y de valores, como acciones y bonos, que un cliente tiene en una firma de intermediación con problemas financieros que es miembro de la SIPC. El límite que enuncia es de 500.000 dólares, que incluye un límite de 250.000 dólares para el efectivo. La protección trata de la función de custodia. En una liquidación, la SIPC trabaja para restituir el efectivo y los valores que estaban en la cuenta, y puede reemplazar valores que faltan cuando eso es posible. No te protege contra una caída del valor de esos valores. No te protege contra acciones sin valor, un mal consejo, o una recomendación inadecuada. El efectivo tenido para una operación de materias primas queda fuera. Un fondo de inversión del mercado monetario está protegido como un valor, no como un depósito bancario. La SIPC dice que la protección no es lo mismo que el seguro de la FDIC, porque la SIPC no protege el valor de un valor. Un cliente de fuera de Estados Unidos en una firma miembro es tratado, en esa página, igual que un cliente de Estados Unidos. El pasaporte no es el asiento. La pertenencia de la firma, y la custodia del activo, son el asiento.
Lee esas dos páginas como un par y la frase "en el banco" se deshace. Un depósito es un derecho contra un banco, dentro de categorías que define una ley, hasta una cifra que publica la FDIC. Una cuenta de intermediación es una relación de custodia con un intermediario, dentro de otra ley, hasta una cifra que publica la SIPC, y el valor de mercado es tu riesgo de todas formas. Una aplicación de pagos puede no ser ninguna de las dos, hasta que hayas leído qué banco, si hay alguno, tiene de verdad el saldo. Una factura que un cliente no ha pagado no está en ninguno de esos sistemas. Se sienta con el cliente. Qué es un intermediario es la pieza que hay que leer antes de dejar que un acceso con el logo de un intermediario herede el sentimiento que antes reservabas para un depósito. El logo es marketing. La ley es el asiento.
El registro de la FDIC sobre Silicon Valley Bank sigue siendo el objeto público de aquel viernes. El banco de Santa Clara fue cerrado el 10 de marzo de 2023. No se da aviso previo al público cuando se cierra una institución. Los depositantes quedaron protegidos en aquella resolución por una acción concreta aquel fin de semana, incluidos los depositantes por encima del límite ordinario del seguro. El 26 de marzo la FDIC entró en una compra y asunción con First-Citizens Bank and Trust Company, de Raleigh, por los depósitos, excluidos los depósitos de Cede and Co., y los préstamos del banco puente. El registro dice que los depósitos transferidos están asegurados por separado de las cuentas que una persona pudiera ya tener en el banco que asume, durante al menos seis meses después de la quiebra. Esas frases son sobre aquella administración. No son un sentido nuevo de "en el banco" para cada hogar de cada país.
La distinción útil es la que la gente se salta. Un depósito asegurado ordinario tiene un límite publicado y una categoría. Una resolución puede, en un caso con nombre, proteger a los depositantes más allá de ese límite porque las autoridades deciden que el caso lo requiere. La decisión no es un producto que puedas comprar, y no es una función de tu acceso porque la viste en las noticias. Los accionistas no eran depositantes. Un acreedor ordinario no era un depositante. Si tu dinero no es un depósito, la acción de marzo nunca fue sobre ti. Si tu dinero es un depósito, la regla ordinaria sigue siendo la regla que puedes leer en la página de seguro de la FDIC, y la acción extraordinaria es un hecho sobre dos bancos en un fin de semana. Donde se sienta el dinero es el riesgo porque tienes que saber cuál de esas frases es la tuya. Adivinar que "protegieron a todo el mundo" es cómo vuelve la concentración, llevando la historia del rescate como un encogimiento de hombros nuevo.
Si este dinero es tuyo, escribe los asientos en una página. Qué trabajo se sienta dónde. Qué regla cubre ese asiento. Qué acceso tiene más de un trabajo. La puerta de la cámara es una imagen. El riesgo es el asiento que el dinero tiene de verdad. Nómbralo.