

Damien Soitout
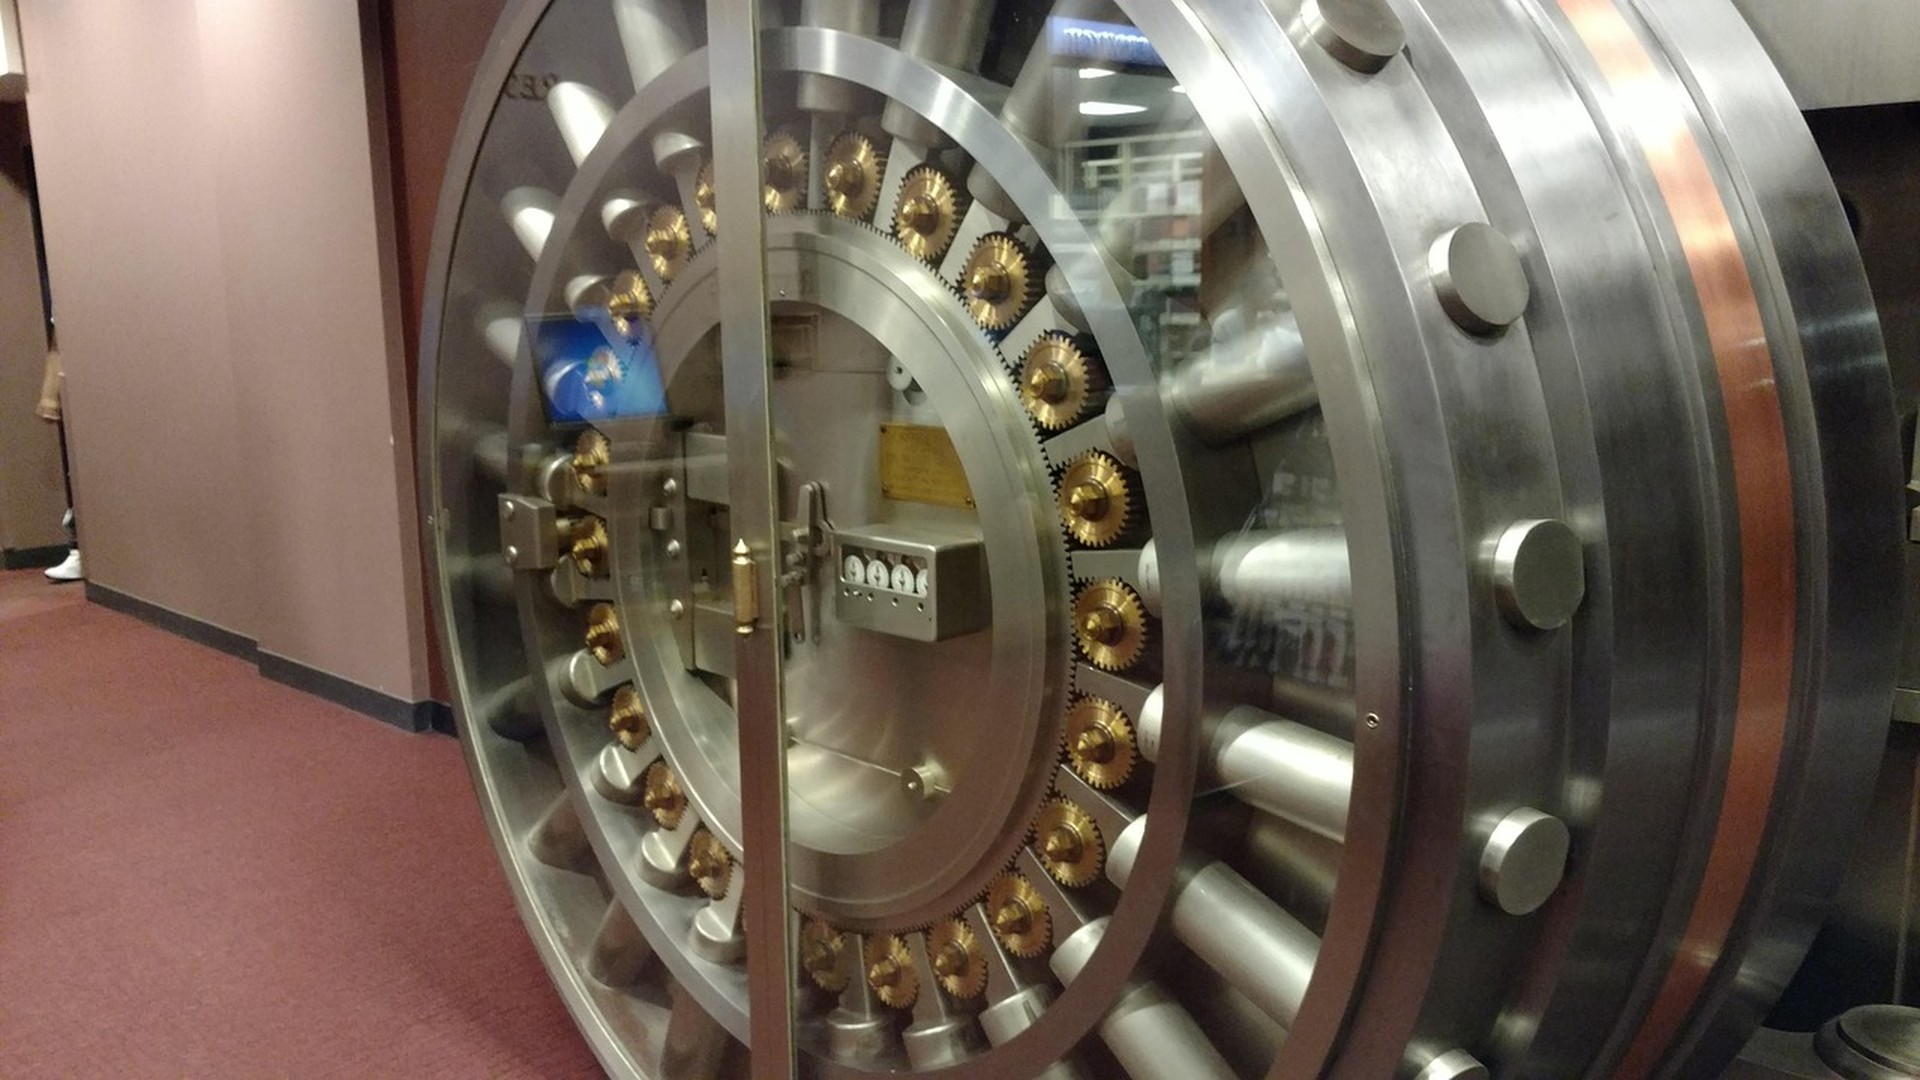
המקום שבו הכסף יושב הוא הסיכון. אחרי שבנק יכול להיסגר, "בבנק" אינו מקום. נקוב במושב, לבית או לחברה.
דלת כספת היא תמונה. הסיכון הוא המושב שיש לכסף באמת.
המקום שבו הכסף יושב הוא הסיכון. המשפט נשמע חד כי המשפט הרך יותר זה עתה נכשל במבחן ציבורי. במשך שנים, "בבנק" עבד כמו נקודה בסוף דאגה. הכסף היה איפשהו עם שם, אז הדאגה הייתה אמורה לשבת. סגירה של יום שישי, זו שתיארתי כבנק יכול להיסגר ביום שישי, לוקחת את הנקודה הזאת. היא לא לוקחת את הצורך במקום להחזיק כסף. היא לוקחת את הזכות להתייחס למקום כאל מובן מאליו מכדי לנקוב בשמו. דלת הכספת בתמונה פתוחה ליד מסדרון. זו תצלום של דלת. זו לא הוכחה שלכסף של מישהו יש מושב.
זו שאלת מזומן למשק בית ולחברה, שלושה שבועות אחרי יום השישי ההוא, ב-10 באפריל 2023. לשאלה יש אותו גודל בשני המקומות גם כשהסכומים אינם. איזו עבודה הכסף עושה, ובאיזה מושב העבודה הזאת יושבת? למושב יש שם משפטי, סוג של תביעה, וכלל על מה קורה אם המוסד נעצר. ל"בבנק" יש מצב רוח. מצב הרוח הוא שמישהו רציני צופה, אז אתה לא חייב. לפעמים מצב הרוח תואם כלל אמיתי. לעתים קרובות הוא עושה עבודה מיותרת. הוא מכסה אפליקציית תשלום, יתרת מזומן אצל ברוקר, חשבונית של לקוח שלא נפדתה, והגישה שכולם חולקים כי זה היה מהיר יותר. אלה לא מקום אחד. לקרוא להם מקום אחד זו הדרך שסיכון מסתתר בה.
אופן הכישלון משתנה עם המושב. כסף שהוא פיקדון בבנק נכשל בדרך אחת. כסף שהוא מזומן וניירות ערך אצל ברוקר נכשל בדרך אחרת. כסף שהוא הבטחה מלקוח נכשל בדרך שלישית. כסף שהוא רק מספר בתקציב שלא התאמת לחשבון אמיתי עדיין לא נכשל, כי הוא מעולם לא ישב בשום מקום. הוא היה משפט. נקוב בשם העבודה לפני שאתה נוקב בשם הפחד. לשלם שכר הוא עבודה. לקבל את מה שלקוחות חייבים הוא עבודה. להחזיק כסף מס שהונח בצד הוא עבודה. להחזיק רזרבה שאתה לא מתכנן לגעת בה החודש הוא עבודה. כל עבודה יכולה לשבת במושב אחר, או באותו מושב מתוך הרגל. ההרגל הוא הדבר שצריך לראות. הנוחות עורמת עבודות לגישה אחת. גישה אחת היא נקודת כשל יחידה גם כשכל דולר בתוכה, על הנייר, רגיל.
מחיר גבוה יותר של הכסף, השינוי במה שעולה ללוות, לא עושה מושב אחד פיקח. הוא יכול לפתות אדם להזיז רזרבה אל מה שמפורסם כמשלם יותר, ולהפסיק לשאול מה המושב החדש. הפרסום אינו תיאור. חברה ומשק בית נפגשים כאן. אתה יכול לעשות את הנקיבה בעמוד משלך לפני שמישהו מבצע אותה ליד שולחן ארוחת ערב. שיחת כסף בבית שאינה הרצאה היא מיומנות מאוחרת יותר. הרשימה יכולה לקרות עכשיו, בשקט. לתמחר שינוי חיים לפני שאתה ממציא את התקציב הוא בן הדוד של הרשימה הזאת: כתוב את העלויות שאתה יכול להצביע עליהן, ואל תקשט אותן. הרגשת ביטחון שנשאלה מדלת כספת עדיין הרגשה.
ה-Federal Deposit Insurance Corporation מסבירה ביטוח פיקדונות בעמוד שלה הבנת ביטוח פיקדונות. הביטוח מגן על כסף בחשבונות פיקדון בבנקים מבוטחים על ידי ה-FDIC אם הבנק הזה כושל. הכיסוי הוא לפחות 250,000 דולר למפקיד, לקטגוריית בעלות, בכל בנק מבוטח. חשבונות עובר ושב, חשבונות חיסכון, חשבונות פיקדון של שוק הכסף, ותעודות פיקדון הם סוג הדבר שהוא מכסה. מניות, איגרות חוב, קרנות נאמנות, קצבאות, תכולת תיבת פיקדון, ונכסי קריפטו נמצאים ברשימה של מה שהוא לא מכסה, גם כשבנק הציע אותם. פיקדונות באותה קטגוריית בעלות באותו בנק מתווספים יחד. בנק אחר, או קטגוריית בעלות אחרת, הוא חישוב אחר. הנקודה של ה-FDIC, שאני רוצה בשפה רגילה, היא ש"מבוטח" הוא כלל עם צורה. זה לא מצב רוח שמתפשט לכל מוצר שנמכר באותו בניין.
ה-Securities Investor Protection Corporation מסבירה כלל אחר, למושב אחר, במה ש-SIPC מגן עליו. SIPC מגינה מפני אובדן של מזומן וניירות ערך, כמו מניות ואיגרות חוב, שמוחזקים בידי לקוח אצל חברת ברוקראז' בקשיים פיננסיים שהיא חברה ב-SIPC. הגבול שהיא מציינת הוא 500,000 דולר, שכולל גבול של 250,000 דולר למזומן. ההגנה היא על פונקציית המשמורת. בפירוק, SIPC עובדת כדי להשיב את המזומן ואת ניירות הערך שהיו בחשבון, והיא יכולה להחליף ניירות ערך חסרים כשזה אפשרי. היא לא מגינה עליך מפני ירידה בערך של ניירות הערך האלה. היא לא מגינה עליך מפני מניות חסרות ערך, עצה גרועה, או המלצה לא מתאימה. מזומן שמוחזק לעסקת סחורות נמצא מחוץ לזה. קרן נאמנות של שוק הכסף מוגנת כנייר ערך, לא כפיקדון בנקאי. SIPC אומרת שההגנה אינה אותו דבר כמו ביטוח FDIC, כי SIPC לא מגינה על הערך של נייר ערך. לקוח שאינו מארצות הברית אצל פירמה שהיא חברה ב-SIPC מטופל, בעמוד ההוא, כמו לקוח מארצות הברית. הדרכון אינו המושב. החברות של הפירמה, והמשמורת על הנכס, הם המושב.
קרא את שני העמודים כזוג והמשפט "בבנק" מתפרק. פיקדון הוא תביעה על בנק, בתוך קטגוריות שחוק מגדיר, עד למספר שה-FDIC מפרסמת. חשבון ברוקראז' הוא יחס משמורת עם ברוקר, בתוך חוק אחר, עד למספר ש-SIPC מפרסמת, ושווי השוק הוא הסיכון שלך כך או כך. אפליקציית תשלום יכולה לא להיות אף אחד מהם, עד שקראת איזה בנק, אם יש כזה, מחזיק באמת את היתרה. חשבונית שלקוח לא שילם אינה באף אחת מהמערכות האלה. היא יושבת אצל הלקוח. מהו ברוקר הוא הקטע שצריך לקרוא לפני שאתה נותן לגישה עם הלוגו של ברוקר לרשת את ההרגשה שפעם שמרת לפיקדון. הלוגו הוא שיווק. החוק הוא המושב.
הרישום של ה-FDIC על Silicon Valley Bank עדיין החפץ הציבורי של יום השישי ההוא. הבנק בסנטה קלרה נסגר ב-10 במרץ 2023. לא ניתנת הודעה מוקדמת לציבור כשמוסד נסגר. המפקידים הוגנו בהסדר ההוא על ידי פעולה מסוימת בסוף השבוע ההוא, כולל מפקידים מעל גבול הביטוח הרגיל. ב-26 במרץ ה-FDIC נכנסה לרכישה וקבלת התחייבויות עם First-Citizens Bank and Trust Company, מראלי, על הפיקדונות, למעט פיקדונות Cede and Co., ועל ההלוואות של בנק הגשר. הרישום אומר שפיקדונות שהועברו מבוטחים בנפרד מחשבונות שאדם אולי כבר היו לו בבנק המקבל, לפחות שישה חודשים אחרי הכישלון. המשפטים האלה הם על כינוס הנכסים ההוא. הם לא משמעות חדשה של "בבנק" לכל משק בית בכל מדינה.
ההבחנה המועילה היא זו שאנשים מדלגים עליה. לפיקדון מבוטח רגיל יש גבול מפורסם וקטגוריה. הסדר יכול, במקרה נקוב בשם, להגן על מפקידים מעבר לגבול הזה כי הרשויות מחליטות שהמקרה דורש זאת. ההחלטה אינה מוצר שאתה יכול לקנות, והיא לא תכונה של הגישה שלך כי ראית אותה בחדשות. בעלי המניות לא היו מפקידים. נושה כללי לא היה מפקיד. אם הכסף שלך אינו פיקדון, פעולת מרץ מעולם לא הייתה עליך. אם הכסף שלך הוא פיקדון, הכלל הרגיל עדיין הכלל שאתה יכול לקרוא בעמוד הביטוח של ה-FDIC, והפעולה יוצאת הדופן היא עובדה על שני בנקים בסוף שבוע אחד. המקום שבו הכסף יושב הוא הסיכון כי אתה חייב לדעת איזה מן המשפטים האלה שלך. לנחש ש"הם הגנו על כולם" זו הדרך שבה הריכוז חוזר, לובש את סיפור החילוץ כמשיכת כתפיים חדשה.
אם הכסף הזה שלך, כתוב את המושבים על עמוד אחד. איזו עבודה יושבת איפה. איזה כלל מכסה את המושב הזה. איזו גישה מחזיקה יותר מעבודה אחת. דלת הכספת היא תמונה. הסיכון הוא המושב שיש לכסף באמת. נקוב בשמו.


