Damien Soitout
בנק יכול להיסגר ביום שישי. הסגירה של מרץ 2023 היא לקח על ריכוז, לא מוצר לקנות.
השם על הזכוכית הוא תווית. יום שישי יכול להפריד את התווית מהערבות.
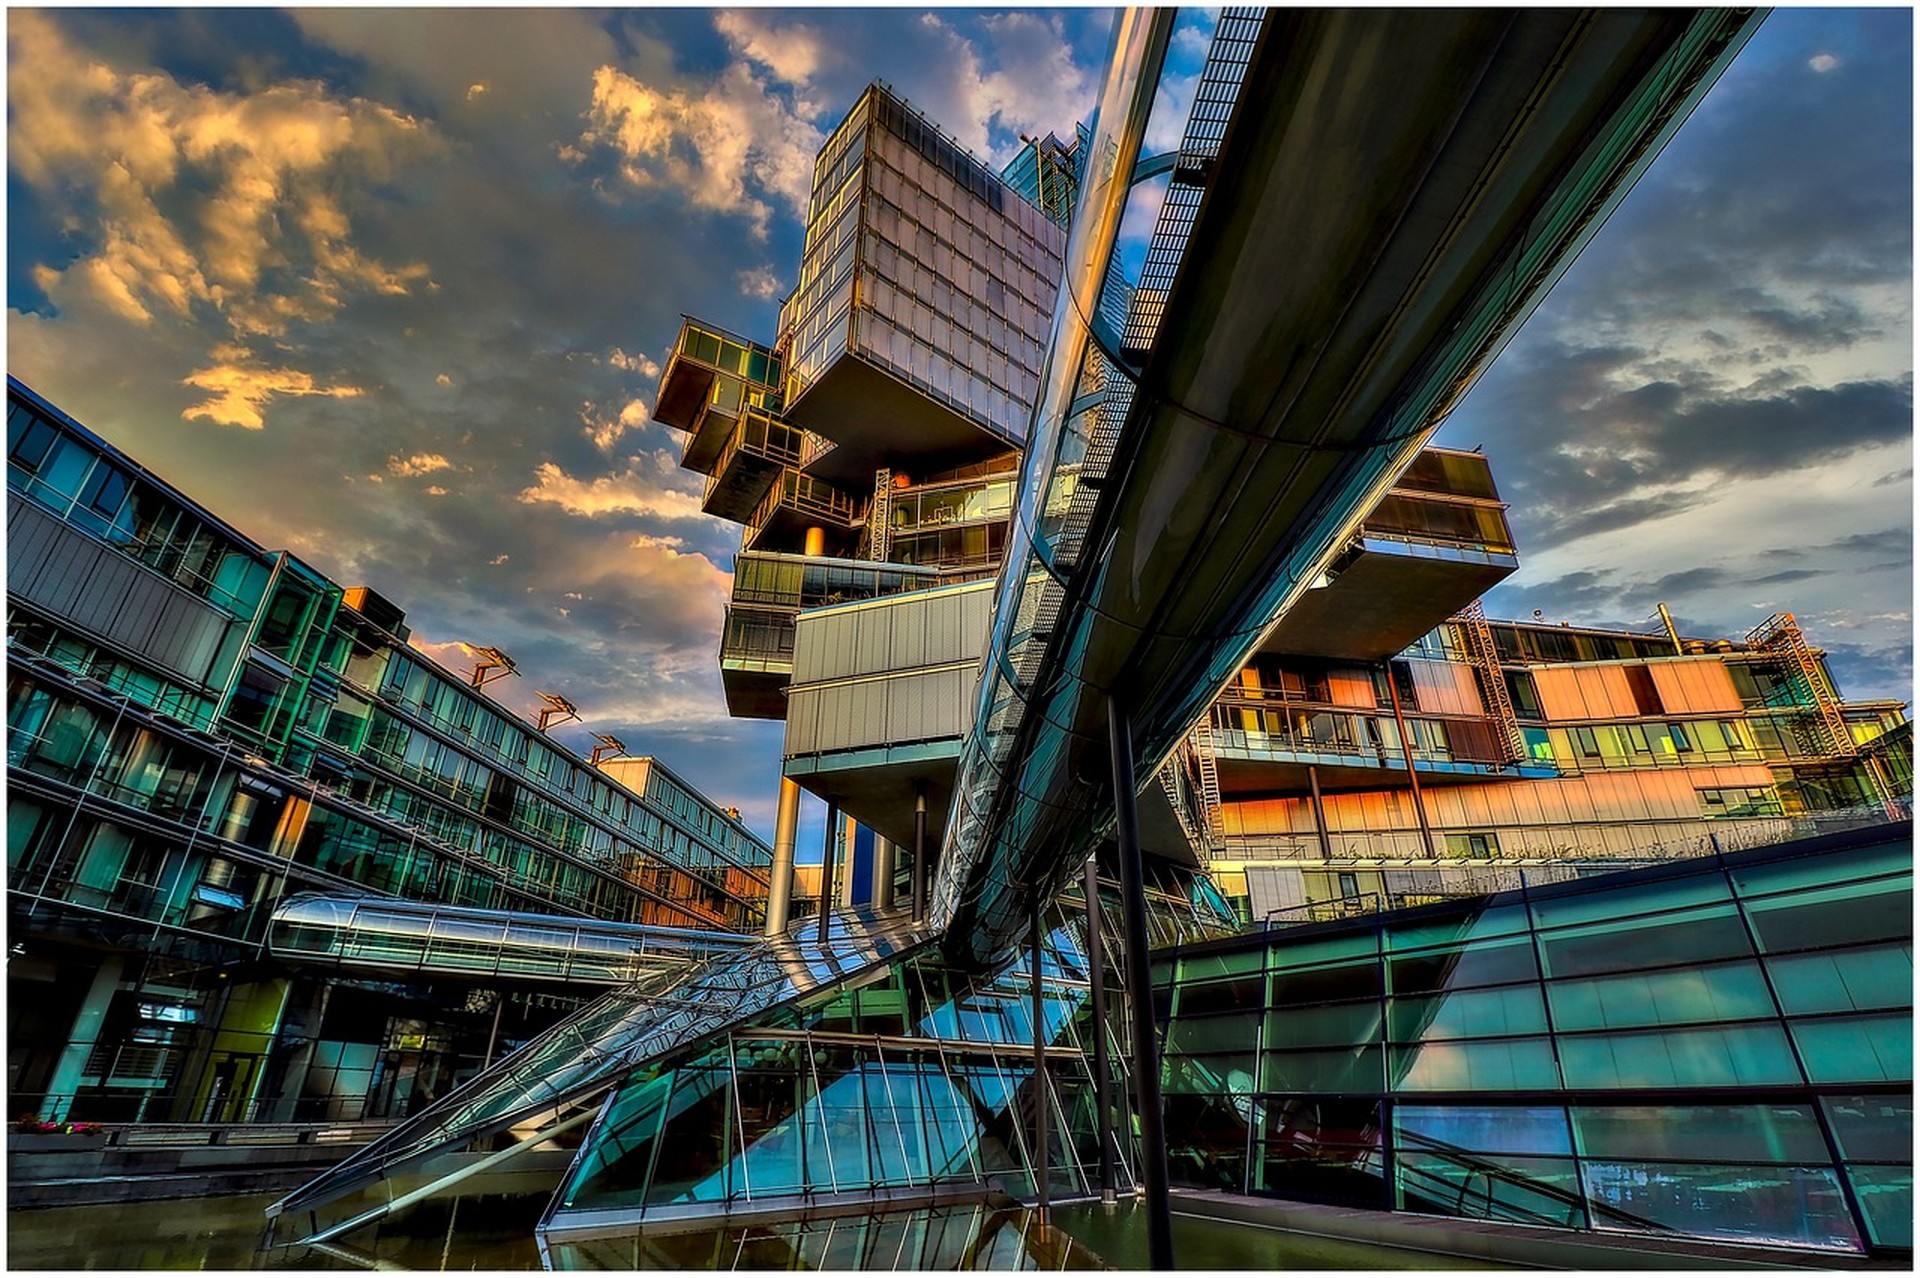
בנק יכול להיסגר ביום שישי. המשפט הזה הוא הלקח של שבוע אחד במרץ 2023, וקל לקבור אותו מתחת לסיפור רועש יותר. אנשים שומעים שם מפורסם, אחר כך כותרת של חילוץ, אחר כך ויכוח על מי היה צריך לדעת. העובדה המועילה קטנה יותר. מוסד שנראה פתוח ביום חמישי יכול להיות בידי כונס לפני סוף השבוע, והציבור לא מקבל הודעת נימוס יום קודם. אם לא היית מפקיד בסיפור ההוא, השבוע עדיין שלך לקריאה. זה לא מוצר לקנות. בניין הזכוכית בתמונה הוא מן הסוג של מקום ששם על הדלת יכול להסתיר. עברתי ליד בניינים כאלה ונתתי לשם לחשוב במקומי. ההרגשה הזאת היא הבעיה שהשבוע חושף.
השם על הדלת אינו הערבות. מה שהשבוע מלמד, אם אתה נותן לו, הוא ריכוז. ריכוז אומר שיותר מדי ממה שאתה צריך תלוי במקום אחד, בצד שכנגד אחד, או בהרגל לומר "זה בבנק" כאילו המילים האלה היו תיאור. הן משיכת כתפיים. משיכת כתפיים נוחה ביום שני רגיל. היא לא מפה ביום שישי שבו הדלתות לא נפתחות כרגיל.
שם הוא תווית. הוא יכול להיות ישן, נערץ, ומודפס על הזכוכית. אף אחד מאלה אינו הבטחה שהדלתות ייפתחו ביום שני בדרך שהתכוונת. אנשים מערבבים שלושה דברים שונים כי הם חולקים בניין בדמיון. הראשון הוא המותג. השני הוא הישות המשפטית שמחזיקה באמת את הפיקדון או את ההלוואה. השלישי הוא ההגנה, אם יש כזאת, שחוק מצמיד למושב הזה, והפעולה הנוספת שממשלה נוקטת בהסדר אחד ולא בהסדר הבא. יום שישי הוא הרגע שבו השלושה מפסיקים לנוע יחד. אתה יכול לשמוע את הערבוב בדיבור רגיל. "הכסף בטוח כי הוא בבנק." בטוח לעומת מה, ובאיזה בנק, באיזה סוג חשבון, תחת איזו מערכת כללים? המשפט מדלג על כל שאלה שהייתה עושה אותו אמיתי או שקרי. הוא שורד כי ברוב השבועות הדלתות כן נפתחות. שבוע שבו הן לא נפתחות אינו מוזרות שמותר לך לשכוח ביום שני אחר הצהריים. זה השבוע שמראה מה המשפט עשה. הוא היה נחמה, לא תיאור.
משקי בית וחברות צריכים מקומות להחזיק כסף, ובנק מפוקח הוא אחד המקומות האלה. אני משתמש בהם. הטעות היא לעצור בקטגוריה. "בנק" אינו "הבנק הזה", ו"הבנק הזה" אינו "כל דולר שנוגע בשם הזה". הגישה שאתה עובד איתה אינה אותה עובדה כמו היכולת להחליף את הגישה הזאת בסוף שבוע. שכר, כסף מס שהונח בצד, מקדמה של לקוח, והמזומן שהתכוונת להזיז בחודש הבא יכולים כולם לשבת באותו מקום כי המקום עובד. הנוחות היא עיצוב. היא גם הדרך שבה ריכוז מסתתר. אם אתה לא יכול לומר, במשפט רגוע אחד, אילו עבודות עדיין פועלות כשהגישה הזאת לא נפתחת, אין לך תוכנית. יש לך תקווה שלובשת לוגו.
אותה צורה מופיעה רחוק מבנקאות, וכדאי לנקוב בה כדי שהשבוע לא יהפוך לאמונה טפלה על ענף אחד. התחייבות אינה עץ ששתלת: הבטחה והדבר שההבטחה מצביעה עליו הם חפצים שונים. איך לדבר על חשבונות אנרגיה בלי פאניקה היא אותה מיומנות בקנה מידה של בית: חשבון הוא מסמך, ופאניקה היא רשות. סיסמה אינה מנגנון. או שקראת את המנגנון, או שאתה עדיין חי על הסיסמה. אני מעדיף לדעת איזה מן השניים אני מחזיק.
ביום שישי, 10 במרץ 2023, Silicon Valley Bank בסנטה קלרה, קליפורניה, נסגר על ידי ה-California Department of Financial Protection and Innovation, וה-Federal Deposit Insurance Corporation מונתה לכונס. הרישום של ה-FDIC על סגירת Silicon Valley Bank מציין כלל שקל לדלג עליו בזמן שהסיפור עדיין חם. לא ניתנת הודעה מוקדמת לציבור כשמוסד פיננסי נסגר. השבוע לא שולח הזמנה ליומן. השם יכול עדיין להיות על הזכוכית בזמן שהעובדה המשפטית משתנה. כדי להגן על המפקידים, ה-FDIC העבירה את הפיקדונות, ובעצם את כל הנכסים, לבנק גשר שהיא הפעילה, Silicon Valley Bridge Bank, National Association.
החזק את המשפט הבא בנפרד מיום שישי. ביום ראשון, 12 במרץ, הפדרל ריזרב, משרד האוצר וה-FDIC הכריזו על פעולות כדי שההסדרים של Silicon Valley Bank ושל Signature Bank יגנו במלואם על כל המפקידים, המבוטחים ושאינם מבוטחים. ההודעה של ה-Fed עצמה באותו ערב, ההכרזה על המימון מ-12 במרץ, אומרת ששרת האוצר ילן, אחרי המלצה של ה-FDIC ושל הפדרל ריזרב ואחרי התייעצות עם הנשיא, אישרה את הפעולות האלה. למפקידים הייתה אמורה להיות גישה החל מיום שני, 13 במרץ. אותה הודעה יצרה Bank Term Funding Program, הלוואות של עד שנה למוסדות פיקדון זכאים, עם ניירות ערך כשירים שמוערכים לפי ערך נקוב, וגיבוי של משרד האוצר של עד 25 מיליארד דולר מ-Exchange Stabilization Fund, שה-Fed אמרה שהיא לא מצפה למשוך. חלון הניכיון נשאר פתוח. אלה כלים למערכת הבנקאית. הם לא מוצר שמשק בית קונה בבוקר יום שני, והם לא תיאור של כל כשל עתידי.
קרא את הרצף כשתי עובדות, לא כסיפור מרגיע אחד. יום שישי היה סגירה, בלי הודעה ציבורית מראש. יום שני היה גישה למפקידים בהסדר ההוא, אחרי אישור מסוים. סגירה יכולה לבוא אחריה הגנה על סוג אחד של תביעה ולא על כל אדם שנגע אי פעם במותג. בעלי המניות של חברת ההחזקות לא היו המפקידים. עמוד ה-FDIC אומר שמניות הבנק היו בבעלות SVB Financial Group, ושחברת ההחזקות לא נכללה בסגירת הבנק. אם אתה זוכר רק "עד יום שני זה היה בסדר", מחקת את העובדה שיום שישי היה אפשרי. המחיקה היא הדרך שבה נבנה הריכוז הבא. אנשים מחזירים את משיכת הכתפיים כי סוף השבוע נגמר.
הרישום בעמוד ה-FDIC ממשיך להתעדכן אחרי השבוע שבו אתה עומד. ב-20 במרץ הלקח שאני מוכן להשתמש בו הוא זה שהשבוע כבר מכיל: בנק נסגר ביום שישי, גשר הוקם, ופעולה למפקידים באה ביום שני. מכירה מאוחרת יותר של הגשר, אם הרישום יקבל אחת, היא פרק מאוחר יותר. היא לא כותבת מחדש את יום שישי. השבוע הזה גם אינו סיפור על אדם שהבנק שלו היה שם. שלי לא. שתי התגובות הזולות, אם היית מחוץ לסיפור, שתיהן מבזבזות את השבוע. אחת היא צפייה: כשל מפורסם כבידור, בלי שינוי בדרך שבה אתה מחזיק את מה שאתה תלוי בו. השנייה היא פאניקה של חיקוי: להזיז כסף כי כותרת זזה, בלי לדעת באיזה מושב הכסף יושב. קריאה שואלת מה, בסידורים שלך, יש לו אותה צורה. שם אחד. גישה אחת. אין מסלול שני שבאמת ניסית.
ריכוז הוא דבר רגיל. חברה קטנה שומרת מזומן תפעולי במקום שבו השכר כבר רץ, כי בנק שני הוא שליחות. משק בית שומר את קרן החירום באותה גישה כמו החשבונות, כי שתי גישות מרגישות כמו מנהלה. מייסד שבנק אחד שילם לו בתשומת לב מתחיל לשמוע את שם הבנק הזה כאילו הוא הענף. אף אחד מאלה אינו טיפשי ביום חמישי שקט. זה נעשה נקודת כשל יחידה ביום שישי, כולל יום שישי שאינו שלך. הלקח נוסע. אתה לא צריך להיות מפקיד בסנטה קלרה כדי להבחין שלמפה שלך יש סיכה אחת.
מה שאתה עושה עם ההודעה הוא פשוט, וזה לא מוצר. נקוב בשם העבודות שהכסף עושה: שכר דירה או משכורות, ספקים, כסף מס שאינו שלך לבזבוז, רזרבה שאתה לא מתכנן לגעת בה החודש. שאל איזו מן העבודות האלה יש לה מושב אחד בלבד. מושב שני אינו ביטחון קסום. הוא הסוף של שם אחד שעושה את כל העבודה. יום שישי אפשרי. השם על הזכוכית הוא תווית.