

Damien Soitout
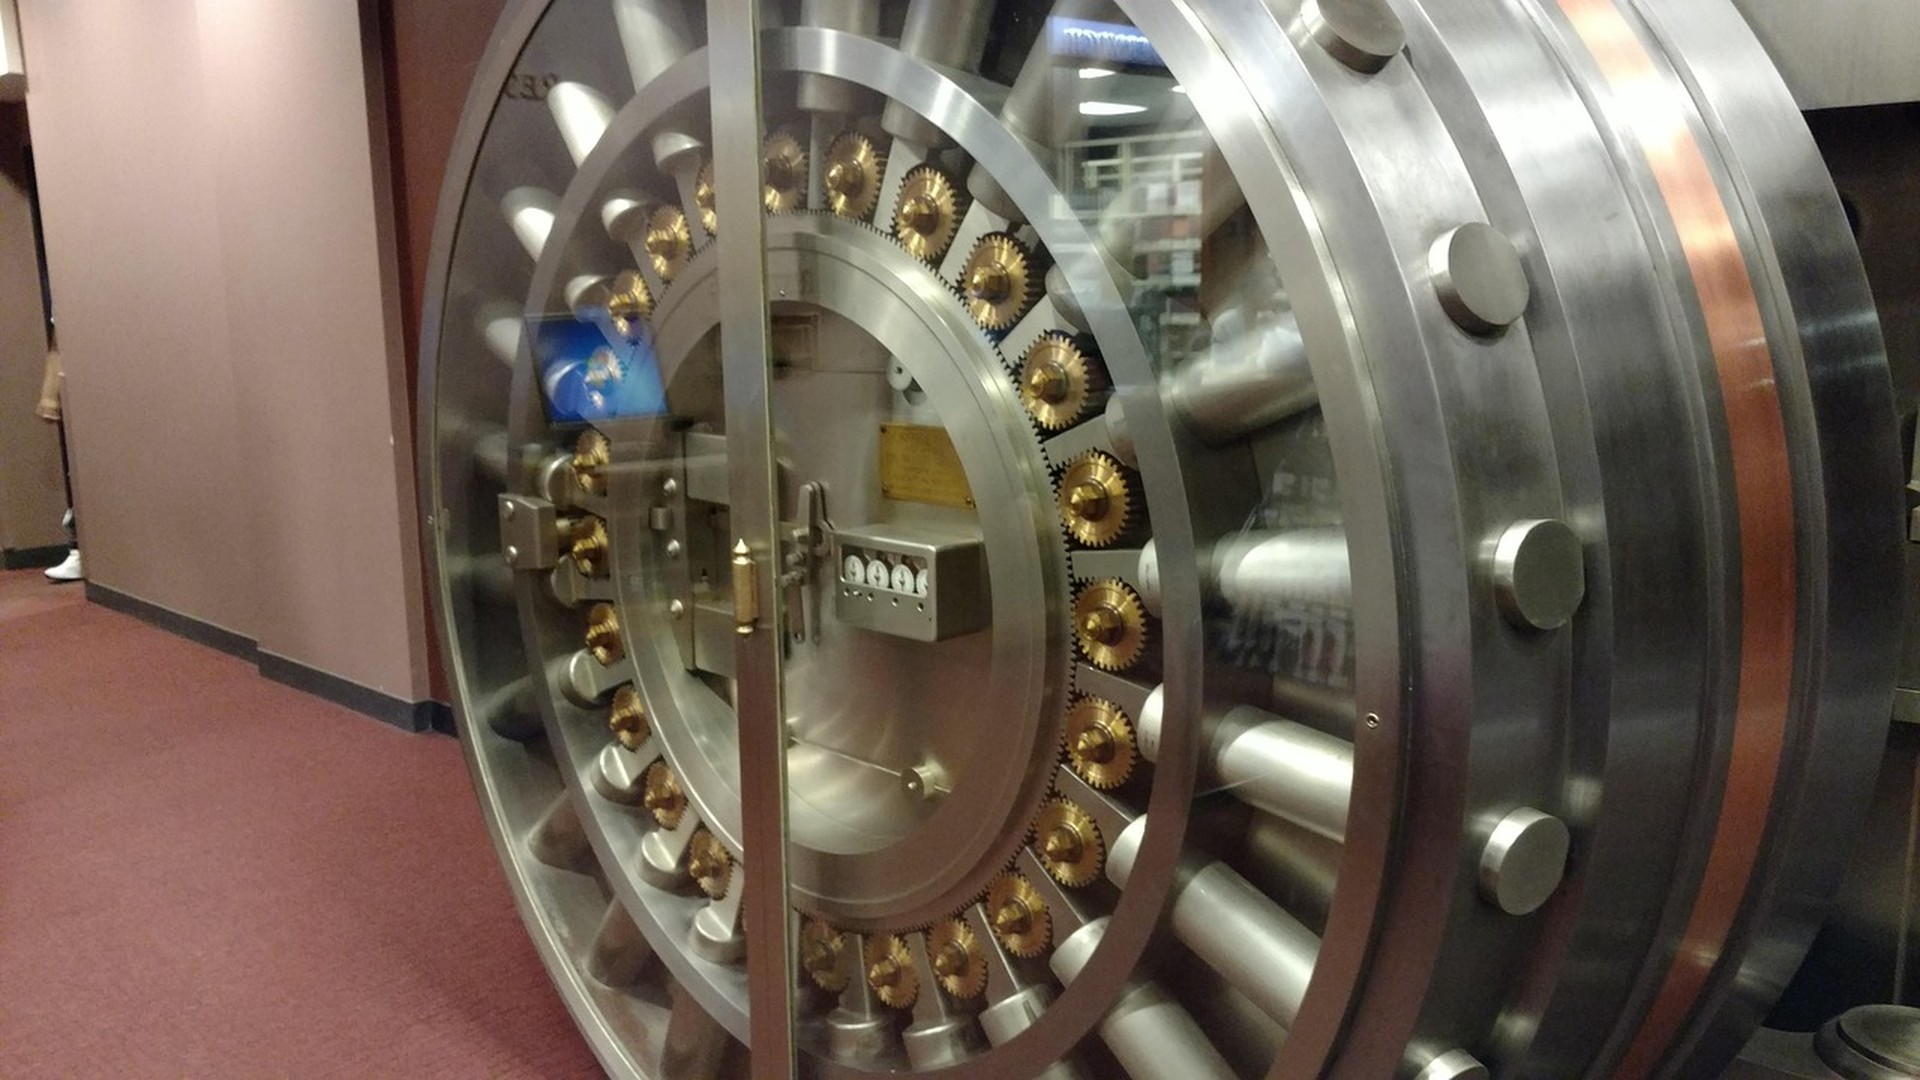
Те, де сидять гроші, є ризиком. Після того як банк може закритися, «в банку» не є місцем. Назви місце, для дому або для компанії.
Двері сховища є картинкою. Ризик є місцем, яке гроші справді мають.
Те, де сидять гроші, є ризиком. Фраза звучить різко, бо м'якша фраза щойно провалила публічний іспит. Роками «в банку» працювало як крапка в кінці тривоги. Гроші були десь з іменем, тож тривога мала сісти. П'ятничне закриття, те, яке я описав як банк може закритися в п'ятницю, забирає ту крапку. Воно не забирає потребу в місці, щоб тримати гроші. Воно забирає право трактувати місце як надто очевидне, щоб його називати. Двері сховища на світлині відчинені біля коридору. Це фотографія дверей. Це не доказ, що чиїсь гроші мають місце.
Це питання готівки для домогосподарства і для компанії, через три тижні після тієї п'ятниці, 10 квітня 2023 року. Питання має той самий розмір в обох місцях, навіть коли суми ні. Яку роботу роблять гроші, і в якому місці та робота сидить? Місце має юридичне ім'я, вид вимоги і правило про те, що стається, якщо установа зупиняється. «В банку» має настрій. Настрій є той, що хтось серйозний дивиться, тож тобі не треба. Іноді настрій збігається зі справжнім правилом. Часто він робить зайву роботу. Він накриває платіжний застосунок, грошовий баланс у брокера, неоплачений рахунок клієнта і доступ, який усі ділять, бо так було швидше. Це не одне місце. Називати їх одним місцем є тим, як ризик ховається.
Спосіб відмови змінюється з місцем. Гроші, які є депозитом у банку, відмовляють одним способом. Гроші, які є готівкою і цінними паперами в брокера, відмовляють іншим. Гроші, які є обіцянкою від клієнта, відмовляють третім. Гроші, які є лише числом у бюджеті, якого ти не звірив зі справжнім рахунком, ще не відмовили, бо вони ніколи ніде не сиділи. Вони були реченням. Назви роботу, перш ніж назвеш страх. Платити зарплати є роботою. Отримувати те, що винні клієнти, є роботою. Тримати відкладені податки є роботою. Тримати резерв, якого ти не плануєш торкатися цього місяця, є роботою. Кожна робота може сидіти в іншому місці, або в тому самому місці за звичкою. Звичка є тим, що треба побачити. Зручність звалює роботи в один доступ. Один доступ є єдиною точкою відмови, навіть коли кожен долар усередині, на папері, є звичайним.
Вища ціна грошей, зміна того, скільки коштує позичання, не робить одне місце кмітливим. Вона може спокусити людину перенести резерв туди, що рекламується як те, що платить більше, і перестати питати, чим є нове місце. Реклама не є описом. Компанія і домогосподарство зустрічаються тут. Ти можеш зробити називання на власній сторінці, перш ніж хтось виконає його за обіднім столом. Розмова про гроші вдома, яка не є лекцією, є пізнішою навичкою. Список може статися зараз, тихо. Оціни зміну життя, перш ніж вигадаєш бюджет, є родичем цього списку: запиши витрати, на які можеш показати, і не прикрашай їх. Почуття безпеки, позичене в дверей сховища, досі є почуттям.
Federal Deposit Insurance Corporation пояснює страхування депозитів на своїй сторінці Розуміння страхування депозитів. Страхування захищає гроші на депозитних рахунках у банках, застрахованих FDIC, якщо той банк зазнає неспроможності. Покриття є щонайменше 250 000 доларів на вкладника, на категорію власності, у кожному застрахованому банку. Поточні рахунки, ощадні рахунки, депозитні рахунки грошового ринку і депозитні сертифікати є тим видом речі, який воно покриває. Акції, облігації, взаємні фонди, ануїтети, вміст сейфової скриньки і криптоактиви є в списку того, чого воно не покриває, навіть коли банк їх пропонував. Депозити тієї самої категорії власності в тому самому банку додаються разом. Інший банк, або інша категорія власності, є іншим розрахунком. Суть FDIC, яку я хочу звичайною мовою, є та, що «застрахований» є правилом із формою. Це не настрій, який розходиться на кожен продукт, проданий у тій самій будівлі.
Securities Investor Protection Corporation пояснює інше правило, для іншого місця, на сторінці що захищає SIPC. SIPC захищає від втрати готівки і цінних паперів, таких як акції й облігації, які клієнт тримає в фінансово скрутній брокерській фірмі, що є членом SIPC. Межа, яку вона називає, є 500 000 доларів, що включає межу 250 000 доларів для готівки. Захист є про функцію зберігання. У ліквідації SIPC працює, щоб повернути готівку і цінні папери, які були на рахунку, і може замінити відсутні цінні папери, коли це можливо. Вона не захищає тебе від падіння вартості тих цінних паперів. Вона не захищає тебе від нікчемних акцій, поганої поради або непридатної рекомендації. Готівка, яку тримають для товарної угоди, є поза цим. Взаємний фонд грошового ринку захищений як цінний папір, не як банківський депозит. SIPC каже, що захист не є тим самим, що страхування FDIC, бо SIPC не захищає вартість цінного папера. Клієнта не зі США у фірмі-члені трактують, на тій сторінці, так само, як клієнта зі США. Паспорт не є місцем. Членство фірми і зберігання активу є місцем.
Прочитай ті дві сторінки як пару, і фраза «в банку» розпадається. Депозит є вимогою до банку, всередині категорій, які визначає закон, до цифри, яку публікує FDIC. Брокерський рахунок є відносинами зберігання з брокером, усередині іншого закону, до цифри, яку публікує SIPC, і ринкова вартість є твоїм ризиком у будь-якому разі. Платіжний застосунок може не бути ні тим, ні тим, поки ти не прочитаєш, який банк, якщо такий є, справді тримає баланс. Рахунок, якого клієнт не оплатив, не є в жодній із тих систем. Він сидить у клієнта. Що таке брокер є текстом, який треба прочитати, перш ніж дозволиш доступу з логотипом брокера успадкувати почуття, яке ти раніше лишав для депозиту. Логотип є маркетингом. Закон є місцем.
Запис FDIC про Silicon Valley Bank досі є публічним об'єктом тієї п'ятниці. Банк у Санта-Кларі було закрито 10 березня 2023 року. Публіці не дають попередження наперед, коли установу закривають. Вкладників захистили в тому врегулюванні конкретною дією тих вихідних, включно з вкладниками понад звичайну межу страхування. 26 березня FDIC уклала купівлю і прийняття з First-Citizens Bank and Trust Company, з Ралі, щодо депозитів, за винятком депозитів Cede and Co., і позик мостового банку. Запис каже, що передані депозити страхуються окремо від рахунків, які людина могла вже мати в банку, що приймає, щонайменше шість місяців після неспроможності. Ті речення є про те конкурсне провадження. Вони не є новим значенням «в банку» для кожного домогосподарства в кожній країні.
Корисне розрізнення є тим, яке люди пропускають. Звичайний застрахований депозит має опубліковану межу і категорію. Врегулювання може, у названому випадку, захистити вкладників понад ту межу, бо влада вирішує, що випадок цього вимагає. Рішення не є продуктом, який ти можеш купити, і воно не є функцією твого доступу через те, що ти побачив його в новинах. Акціонери не були вкладниками. Звичайний кредитор не був вкладником. Якщо твої гроші не є депозитом, березнева дія ніколи не була про тебе. Якщо твої гроші є депозитом, звичайне правило досі є правилом, яке ти можеш прочитати на сторінці страхування FDIC, а надзвичайна дія є фактом про два банки за одні вихідні. Те, де сидять гроші, є ризиком, бо ти мусиш знати, яке з тих речень твоє. Вгадувати, що «вони захистили всіх», є тим, як концентрація повертається, одягнена в історію порятунку як нове знизування плечима.
Якщо ці гроші твої, запиши місця на одній сторінці. Яка робота де сидить. Яке правило покриває те місце. Який доступ тримає більше ніж одну роботу. Двері сховища є картинкою. Ризик є місцем, яке гроші справді мають. Назви його.


