

Damien Soitout
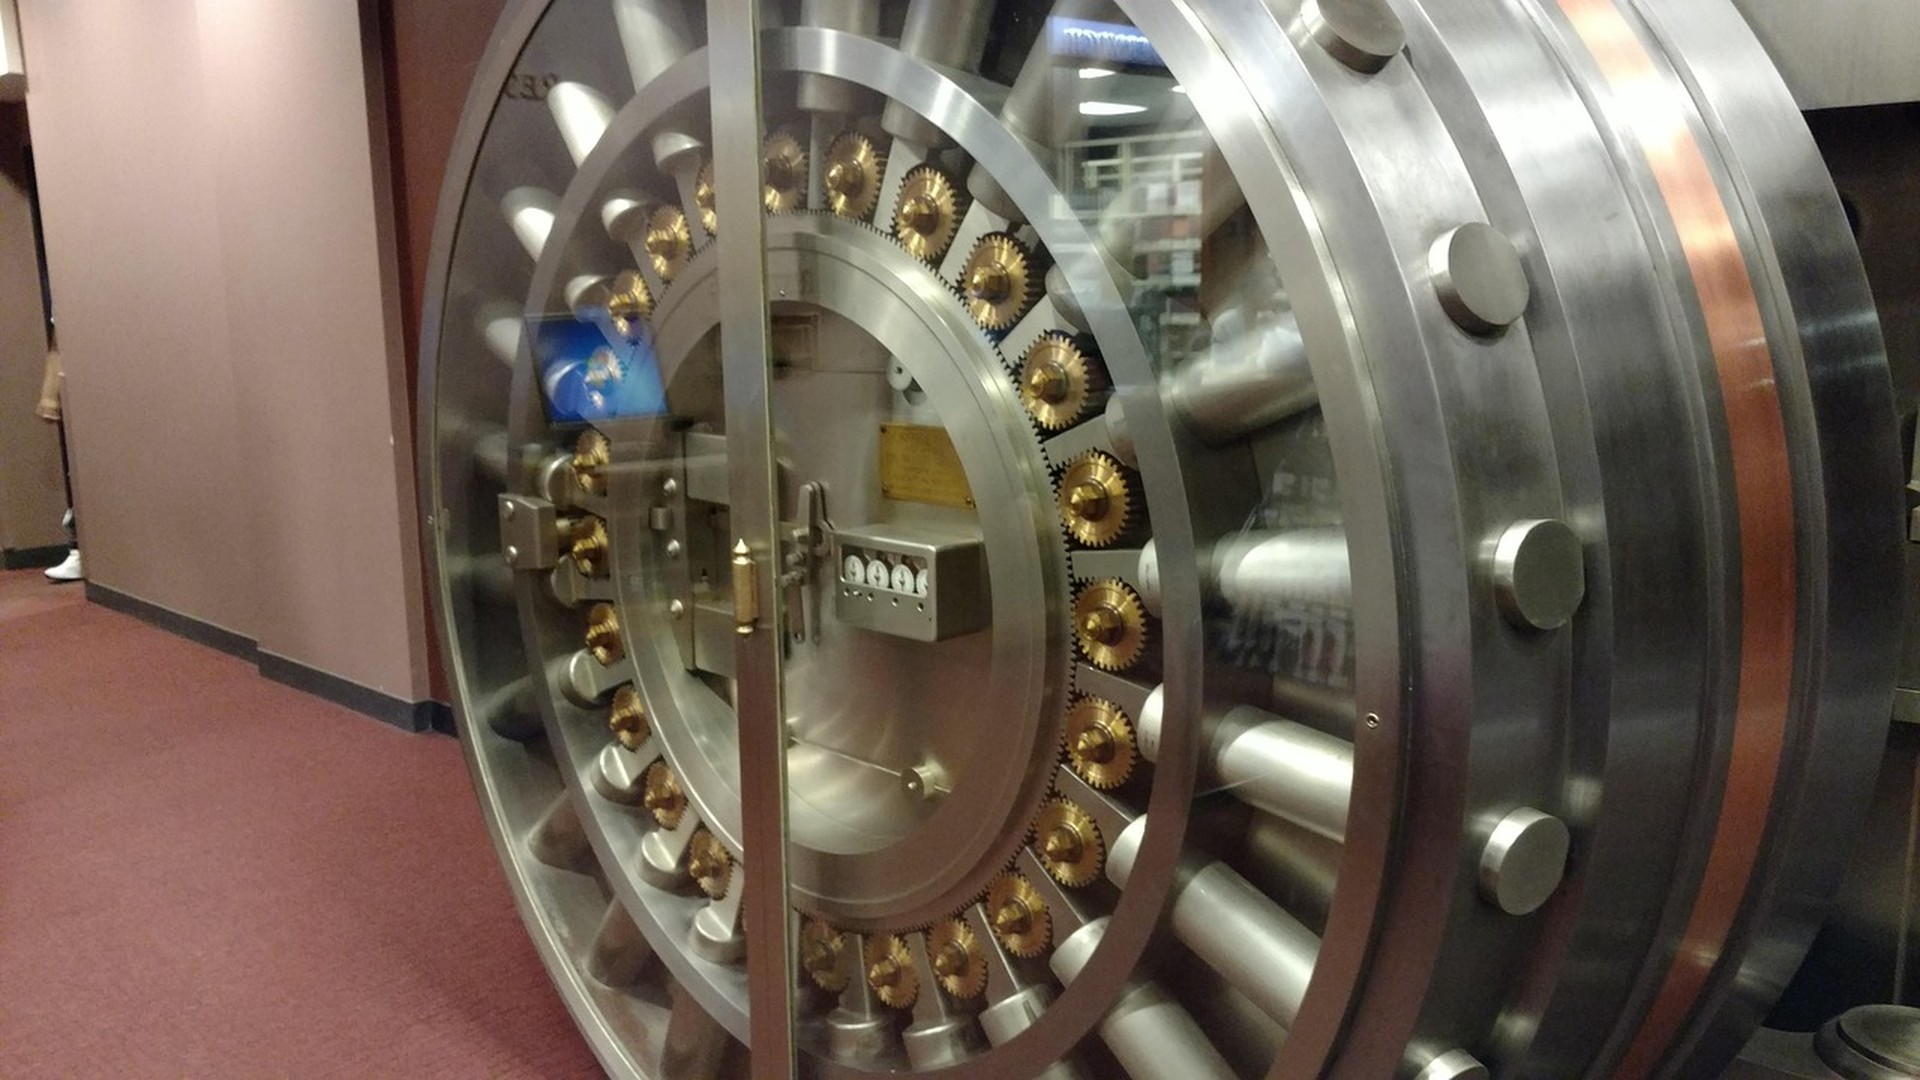
L'endroit où l'argent est assis est le risque. Après qu'une banque peut fermer, « à la banque » n'est pas un lieu. Nomme le siège, pour un foyer ou pour une entreprise.
Une porte de chambre forte est une image. Le risque est le siège que l'argent a vraiment.
L'endroit où l'argent est assis est le risque. La phrase sonne nette parce que la phrase plus douce vient d'échouer à un test public. Pendant des années, « à la banque » a marché comme un point à la fin d'un souci. L'argent était quelque part avec un nom, alors le souci était censé s'asseoir. Une fermeture du vendredi, celle que j'ai décrite comme une banque peut fermer un vendredi, enlève ce point. Elle n'enlève pas le besoin d'un endroit pour tenir de l'argent. Elle enlève le droit de traiter l'endroit comme trop évident pour être nommé. La porte de la chambre forte sur la photo est ouverte à côté d'un couloir. C'est une photographie d'une porte. Ce n'est pas une preuve que l'argent de quelqu'un a un siège.
C'est une question de cash pour un foyer et pour une entreprise, trois semaines après ce vendredi, le 10 avril 2023. La question a la même taille dans les deux endroits même quand les montants n'ont pas la même. Quel travail l'argent est-il en train de faire, et dans quel siège ce travail est-il assis ? Un siège a un nom juridique, une sorte de créance, et une règle sur ce qui arrive si l'institution s'arrête. « À la banque » a une humeur. L'humeur est que quelqu'un de sérieux regarde, donc tu n'as pas à le faire. Parfois l'humeur correspond à une vraie règle. Souvent elle fait un travail en trop. Elle couvre une application de paiement, un solde de cash chez un courtier, une facture de client non encaissée, et l'accès que tout le monde partage parce que c'était plus rapide. Ce ne sont pas un seul lieu. Les appeler un seul lieu est la façon dont un risque se cache.
Le mode de défaillance change avec le siège. L'argent qui est un dépôt dans une banque échoue d'une façon. L'argent qui est du cash et des titres chez un courtier échoue d'une autre. L'argent qui est une promesse d'un client échoue d'une troisième. L'argent qui n'est qu'un chiffre dans un budget que tu n'as pas rapproché d'un vrai compte n'a pas encore échoué, parce qu'il n'était assis nulle part. C'était une phrase. Nomme le travail avant de nommer la peur. Payer les salaires est un travail. Recevoir ce que les clients doivent est un travail. Tenir une mise de côté pour l'impôt est un travail. Tenir une réserve que tu ne comptes pas toucher ce mois-ci est un travail. Chaque travail peut s'asseoir dans un siège différent, ou dans le même siège par habitude. L'habitude est la chose à voir. La commodité empile les travaux dans un seul accès. Un seul accès est un point unique de défaillance même quand chaque dollar dedans est, sur le papier, ordinaire.
Un prix plus élevé de l'argent, le changement de ce que l'emprunt coûte, ne rend pas un siège malin. Il peut tenter une personne de déplacer une réserve vers ce qui est annoncé comme payant davantage, et d'arrêter de demander ce qu'est le nouveau siège. L'annonce n'est pas une description. Une entreprise et un foyer se rencontrent ici. Tu peux faire le nommage sur une page à toi avant que quiconque ne le joue à une table. Une conversation d'argent à la maison qui n'est pas un cours est une habileté plus tardive. La liste peut avoir lieu maintenant, tranquillement. Mettre un prix sur un changement de vie avant d'inventer le budget est le cousin de cette liste : écris les coûts que tu peux montrer du doigt, et ne les décore pas. Un sentiment de sécurité emprunté à une porte de chambre forte reste un sentiment.
La Federal Deposit Insurance Corporation explique l'assurance des dépôts sur sa page Comprendre l'assurance des dépôts. L'assurance protège l'argent des comptes de dépôt dans les banques assurées par la FDIC si cette banque fait faillite. La couverture est d'au moins 250 000 dollars par déposant, par catégorie de propriété, dans chaque banque assurée. Les comptes courants, les comptes d'épargne, les comptes de dépôt du marché monétaire et les certificats de dépôt sont le genre de chose qu'elle couvre. Les actions, les obligations, les fonds communs, les rentes, le contenu d'un coffre, et les cryptoactifs sont sur la liste de ce qu'elle ne couvre pas, même quand une banque les a proposés. Les dépôts de la même catégorie de propriété dans la même banque s'additionnent. Une banque différente, ou une catégorie de propriété différente, est un calcul différent. Le point de la FDIC, que je veux en langage ordinaire, est qu'« assuré » est une règle avec une forme. Ce n'est pas une humeur qui s'étend à chaque produit vendu dans le même bâtiment.
La Securities Investor Protection Corporation explique une règle différente, pour un siège différent, sur ce que la SIPC protège. La SIPC protège contre la perte de cash et de titres, tels que des actions et des obligations, détenus par un client chez une société de courtage en difficulté financière qui est membre de la SIPC. La limite qu'elle énonce est de 500 000 dollars, ce qui comprend une limite de 250 000 dollars pour le cash. La protection porte sur la fonction de conservation. Dans une liquidation, la SIPC travaille à restituer le cash et les titres qui étaient sur le compte, et elle peut remplacer des titres manquants quand c'est possible. Elle ne te protège pas contre une baisse de la valeur de ces titres. Elle ne te protège pas contre des actions sans valeur, un mauvais conseil, ou une recommandation inadaptée. Le cash tenu pour une opération sur matières premières est en dehors. Un fonds commun du marché monétaire est protégé comme un titre, pas comme un dépôt bancaire. La SIPC dit que la protection n'est pas la même chose que l'assurance de la FDIC, parce que la SIPC ne protège pas la valeur d'un titre. Un client hors des États-Unis chez une société membre est traité, sur cette page, comme un client des États-Unis. Le passeport n'est pas le siège. L'appartenance de la société, et la conservation de l'actif, sont le siège.
Lis ces deux pages comme une paire et la phrase « à la banque » se défait. Un dépôt est une créance sur une banque, à l'intérieur de catégories qu'une loi définit, jusqu'à un chiffre que la FDIC publie. Un compte de courtage est une relation de conservation avec un courtier, à l'intérieur d'une autre loi, jusqu'à un chiffre que la SIPC publie, et la valeur de marché est ton risque dans les deux cas. Une application de paiement peut n'être ni l'un ni l'autre, jusqu'à ce que tu aies lu quelle banque, s'il y en a une, tient vraiment le solde. Une facture qu'un client n'a pas payée n'est dans aucun de ces systèmes. Elle est assise chez le client. Ce qu'est un courtier est le texte à lire avant de laisser un accès avec le logo d'un courtier hériter du sentiment que tu réservais à un dépôt. Le logo est du marketing. La loi est le siège.
Le dossier de la FDIC sur Silicon Valley Bank est encore l'objet public de ce vendredi. La banque de Santa Clara a été fermée le 10 mars 2023. Aucun préavis n'est donné au public quand une institution est fermée. Les déposants ont été protégés dans cette résolution par une action précise ce week-end-là, y compris les déposants au-dessus de la limite ordinaire d'assurance. Le 26 mars, la FDIC est entrée dans un achat et une reprise avec First-Citizens Bank and Trust Company, de Raleigh, pour les dépôts, à l'exclusion des dépôts de Cede and Co., et les prêts de la banque-relais. Le dossier dit que les dépôts transférés sont assurés séparément des comptes qu'une personne pouvait déjà avoir à la banque repreneuse, pendant au moins six mois après la faillite. Ces phrases portent sur cette mise sous administration. Elles ne sont pas un sens nouveau d'« à la banque » pour chaque foyer de chaque pays.
La distinction utile est celle que les gens sautent. Un dépôt assuré ordinaire a une limite publiée et une catégorie. Une résolution peut, dans un cas nommé, protéger les déposants au-delà de cette limite parce que les autorités décident que le cas l'exige. La décision n'est pas un produit que tu peux acheter, et ce n'est pas une fonction de ton accès parce que tu l'as vue aux informations. Les actionnaires n'étaient pas des déposants. Un créancier ordinaire n'était pas un déposant. Si ton argent n'est pas un dépôt, l'action de mars n'a jamais été à ton sujet. Si ton argent est un dépôt, la règle ordinaire est encore la règle que tu peux lire sur la page d'assurance de la FDIC, et l'action extraordinaire est un fait sur deux banques en un week-end. L'endroit où l'argent est assis est le risque parce que tu dois savoir laquelle de ces phrases est la tienne. Deviner qu'« ils ont protégé tout le monde » est la façon dont la concentration revient, portant l'histoire du sauvetage comme un nouveau haussement d'épaules.
Si cet argent est le tien, écris les sièges sur une page. Quel travail est assis où. Quelle règle couvre ce siège. Quel accès tient plus d'un travail. La porte de la chambre forte est une image. Le risque est le siège que l'argent a vraiment. Nomme-le.


