

Damien Soitout
Una conversación de dinero en casa funciona cuando las cifras salen del papel, las preguntas están permitidas y la charla termina antes de volverse un informe.
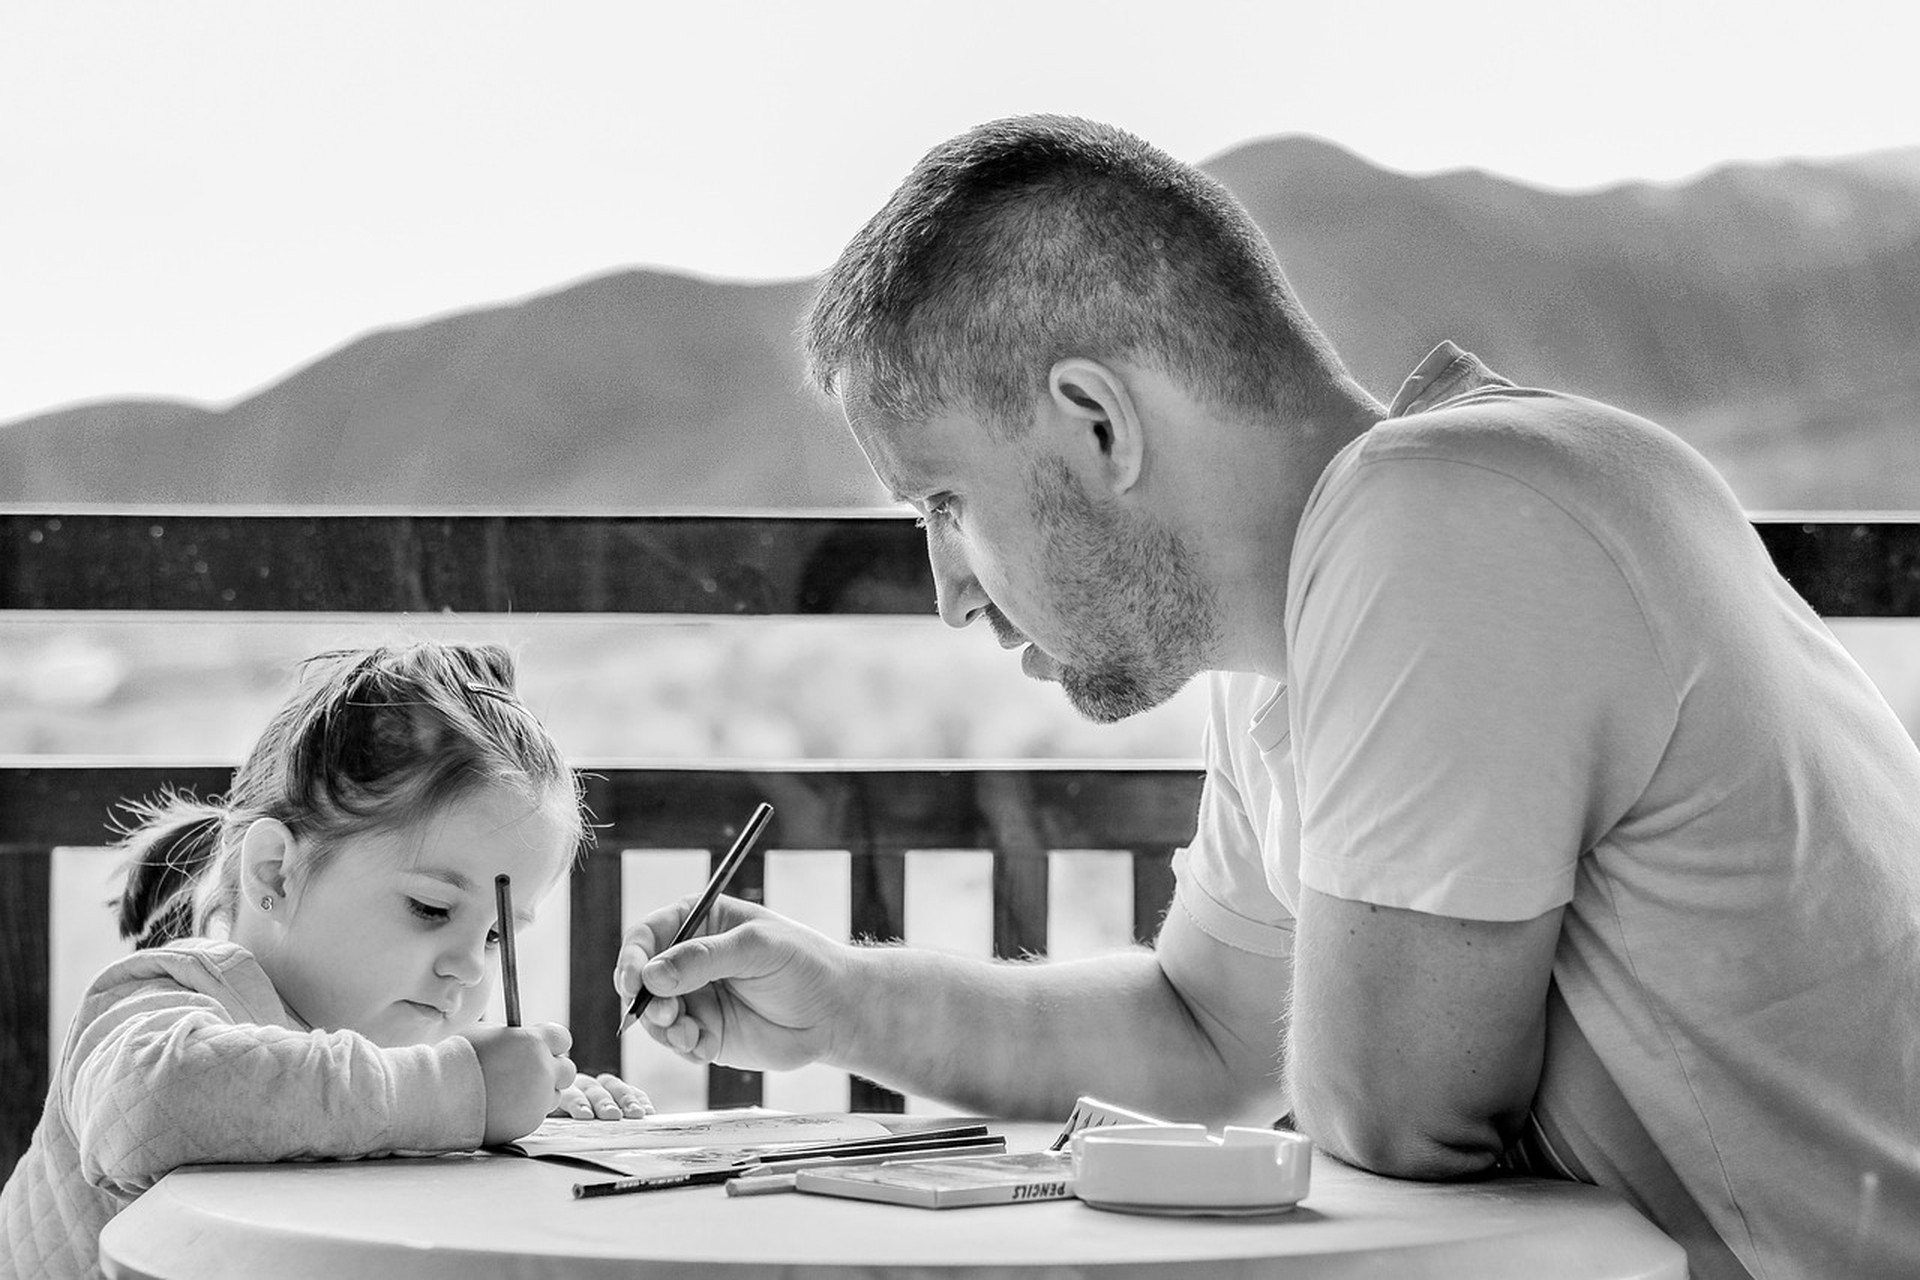
Los lápices están fuera. Una charla de dinero puede quedarse en esa escala.
Las charlas de dinero en familia fracasan cuando se vuelven lecciones. Yo he dado la lección. También la he visto. Un adulto abre un tema que le da miedo, oye cómo su propia voz se convierte en una clase y se sorprende cuando el otro adulto se calla o la persona joven pide irse. El silencio no es ignorancia. Es la respuesta razonable a que te den un informe. Un informe tiene un orador y un público. Un hogar es un mal aula, porque las personas que viven en él tienen que seguir viviendo con quien habló después de que la lección termina. El 22 de agosto de 2023 la charla que quiero es una en la que otro adulto pueda quedarse, y una en la que una persona joven pueda quedarse. Los lápices de la foto son la escala correcta. Puedes dibujar una imagen sencilla del mes. No necesitas un podio.
La charla también fracasa cuando las cifras se inventan para causar efecto. Un número redondo sacado del aire le enseña a quien escucha que el dinero es un relato que los adultos cuentan cuando están ansiosos. Un número de un extracto enseña que el dinero es un registro. Hacer la pregunta correcta importa más, en esta habitación, que pronunciar el discurso correcto. La pregunta correcta se puede responder con papel. El discurso se puede pronunciar desde el miedo. El miedo está permitido. Es un mal maestro.
Prepara la charla para que no pueda volverse una clase. Dos condiciones bastan. Primera: todas las personas que están en la conversación pueden hacer una pregunta, incluida una pregunta que el adulto preferiría dejar para después. Segunda: cada cifra que entra en la habitación sale de un documento que puedes poner sobre la mesa, o no entra. Una suposición anunciada con seguridad sigue siendo una suposición. Citizens Advice, en cómo calcular tu presupuesto, da el mismo criterio para un presupuesto escrito. El consejo está escrito para Inglaterra, con páginas hermanas para Escocia, Gales e Irlanda del Norte. Dice que el planificador es más útil cuando las cifras son exactas, que las cifras aproximadas sirven solo para una imagen general, y que debes buscar los extractos recientes, las nóminas, las facturas de la tarjeta y los recibos de lo que pagas en efectivo. Te dice que incluyas lo que gastas en una pareja o en una familia, no solo las facturas que llevan tu nombre. Esa inclusión ya es una mejor charla de dinero que la mayoría de los discursos. El gasto que no tiene una línea es el gasto por el que la gente discute. Ponlo en una línea, desde el papel, y la pelea tiene menos mitología.
La misma página señala un planificador de presupuesto gratuito. Usa una herramienta si te ayuda a ver el mes. No uses la herramienta como una actuación. Un hogar puede sentarse con un mes, como ya pide gestionar un presupuesto mensual, y marcar tres tipos de líneas: lo que hay que pagar, lo que se elige y lo que es una fuga que nadie decidió. Cómo leer un mes de gasto es la disciplina de usar el mes que viviste, no un total de fantasía. Ponerle precio a un cambio de vida antes de inventar el presupuesto es la misma alergia a los números inventados, aplicada a un movimiento más grande. Una charla en la mesa de la cocina es más pequeña. Igual muere si el primer número es una ficción.
Si el dinero compra la felicidad puede esperar hasta que las líneas sean reales. La felicidad es un mal comienzo. Invita a un discurso sobre valores y aplaza el alquiler. Los valores importan después de que el mes sea visible. Las personas pueden discrepar sobre un deseo. No pueden discrepar de forma útil sobre una factura que no han mirado. Mira primero. Luego pregunta para qué es el mes. La pregunta «¿qué queremos que haga este dinero?» es una conversación. La frase «deja que te explique cómo funciona el dinero» es una lección. He oído la segunda frase de personas que quieren a su familia. El cariño no era el problema. La forma era el problema. Cambia la forma y el cariño tiene un sitio donde sentarse.
Las páginas de crianza de UNICEF sobre el desarrollo infantil parten de una afirmación sencilla. El entorno y las experiencias de un niño dan forma a cómo crece, en la salud y en la mente, desde el embarazo en adelante. Las páginas están llenas de hitos, juego, lenguaje y el paso hacia la escuela. El dinero forma parte de ese entorno lo programes o no una lección. Los niños oyen el tono mucho antes de entender un tipo de interés. Una casa que solo menciona el dinero con enfado enseña que el dinero es peligro. Una casa que solo menciona el dinero para presumir enseña que el dinero es teatro. Una casa que a veces pone un extracto sobre la mesa, y deja que se haga una pregunta, enseña que el dinero es una herramienta que los adultos manejan a la vista.
Enseñar a los niños el valor del dinero es el texto más largo, y criar niños responsables es el más amplio. Ninguno de los dos exige un seminario. Una persona joven puede aprender tres cosas concretas en una charla corta. Qué paga el hogar para que la luz y la comida sigan. Qué dinero maneja ella misma, y para qué es. Qué cuesta un deseo en tiempo, no en un discurso sobre la gratitud. El tiempo es la traducción que funciona. Si una suma es también un montón de horas, un niño puede sentir el intercambio sin asustarse con el presupuesto entero. No les debes cada número. Les debes un número verdadero a la escala de su vida: el precio de la cosa que quieren, el dinero que tienen y la diferencia. Los niños y las pantallas entran en la misma hora solo como un límite. Una charla de dinero con un teléfono en cada mano se vuelve una lección más una distracción. Una regla para el teléfono en la mesa mantiene los lápices en uso.
La edad cambia la cosa concreta, no el tono. Un niño pequeño puede emparejar una moneda con una pieza de fruta. Un niño mayor puede ver una semana de su propio gasto escrita por él, no juzgada por ti. Un adolescente puede sentarse ante una factura real y preguntar qué cambiaría si subiera. Sigues sin representar todo el miedo del hogar delante de ellos. Los adultos tienen una conversación aparte para el miedo, con los documentos, cuando los niños no son el público. Poner a un niño en el público del pánico adulto no es educación financiera. Es un traslado de ansiedad. La idea de UNICEF sobre el entorno corta en los dos sentidos. El entorno incluye la calma tanto como el dato.
Una lección recita reglas de memoria. Una conversación abre la regla y la lee. «Dónde está sentado el dinero es el riesgo» es algo bueno para consultar, no para representar. Si el efectivo del hogar es un depósito, la página de la Federal Deposit Insurance Corporation sobre entender el seguro de depósitos dice qué es ese seguro: protección de las cuentas de depósito en un banco asegurado si el banco quiebra, al menos 250,000 dólares por depositante, por categoría de titularidad, en cada banco asegurado. También dice qué no es un depósito. Las acciones, los fondos de inversión y el contenido de una caja de seguridad no están cubiertos solo porque un banco los haya vendido o guardado. Puedes leer ese párrafo con otro adulto, o con un adolescente, y hacer una pregunta. ¿Cuál de nuestras líneas es un depósito, y cuál solo se siente como uno? La pregunta no te exige anunciar un saldo a la mesa. Basta el tipo de asiento. Un precio más alto del dinero es el otro dato público que consultas ese día, en el banco central, en lugar de citar un tipo que recuerdas. La cifra pertenece al día en que la lees. La charla pertenece al hogar. No las sueldes en un pronóstico.
Si la charla es sobre deudas, usa los extractos, no un discurso sobre el carácter. Las lecciones sobre el carácter se sienten poderosas y enseñan vergüenza. La vergüenza esconde el siguiente extracto. Un extracto sobre la mesa, con una pregunta sobre qué línea se puede pagar y qué línea es la que vas a dejar de hacer crecer, es un plan. Citizens Advice es explícito: si ya hay papeles del juzgado, un desahucio o agentes judiciales en el cuadro, hablas con un asesor de inmediato, no con una página web. Ese es el tamaño correcto de la alarma. Una conversación familiar es para el mes que todavía puedes dar forma. Un plazo legal es otra habitación, con una persona cuyo trabajo es ese plazo. No uses la mesa de la cocina como sustituto de un consejo que necesitas de alguien cualificado, y no uses el miedo a ese consejo como razón para dar una lección a las personas con las que vives.
Veinte minutos es una charla completa. Termina con una decisión o con una pregunta que responderás la próxima vez desde el papel. Una decisión puede ser qué suscripción se detiene, o quién le pide a la aseguradora el documento que no encuentras, o que un deseo espera hasta una fecha que los dos oyeron. Una pregunta puede ser cuál fue de verdad la línea de la comida el mes pasado, para responderla cuando los recibos estén en un montón. Escribe la decisión donde la vas a ver. Luego deja de hablar. El discurso de más es cómo una conversación se vuelve una lección en los últimos cinco minutos, cuando el adulto siente que la idea no ha calado y añade una moraleja. La moraleja es la parte que la gente recuerda con irritación. La decisión es la parte que cambia el mes.
Una charla de dinero en casa que no es una lección tiene papel, preguntas, una regla pública cuando la necesitas y un final. Otro adulto puede quedarse porque no lo sentaron como alumno. Una persona joven puede quedarse porque la escala coincidía con su vida y el tono coincidía con una cocina. Poner un techo a lo que das, cuando llega la temporada de regalos, es el mismo instinto más adelante en el año: un límite elegido antes de que el ánimo gaste el dinero. La charla es donde un hogar aprende a elegir límites en voz alta. Elige uno esta semana. Deja el podio en la otra habitación.


