

Damien Soitout
La phrase de rendement que je n'écrirai pas est un taux. La phrase utile est le risque : ce que tu peux perdre, et un budget que tu peux vérifier.
Un dossier peut tenir un registre. Un taux que tu as entendu ailleurs n'a pas sa place dans le dossier.
Depuis la pièce de PresseLib du 18 février 2024, mise à jour le 26, des lecteurs écrivent et demandent un rendement. Ils ont vu un journal décrire des portefeuilles, et un contraste avec un modèle à haut risque qui demande beaucoup d'argent et beaucoup de risque, et ils veulent le chiffre qui ferait sentir la description comme finie. L'article est ici si tu veux la coupure elle-même : la pièce de Marielle Fourcade. La phrase de rendement que je n'écrirai pas est celle qu'ils me demandent d'ajouter par-dessus. Un taux est une affirmation sur un résultat à travers le temps. Ce que je peux enseigner, à un lecteur sceptique dans n'importe quel pays, c'est le risque. Le risque est la phrase qui aide encore quand le taux a été laissé là où il a été imprimé.
À quoi servent les deux premiers guides rapides est une carte de deux livres, la vente à découvert et le temps. Time Mastery est un manuel de terrain pour les heures, pas un rapport de performance. Aucune de ces pages n'est une déclaration de ce qu'un portefeuille a payé. Si tu es sorti du journal en voulant un outil, les livres sont les outils. Si tu es sorti en voulant un nombre, l'habileté dont tu as vraiment besoin est celle de remarquer quelle sorte de nombre tu demandes. Une date, un nombre de pages, un ISBN, un mois sur une page d'accueil : ce sont des lectures. Un rendement est un résultat. Les mêler est la façon dont une page soigneuse se transforme en une publicité que personne n'a signée.
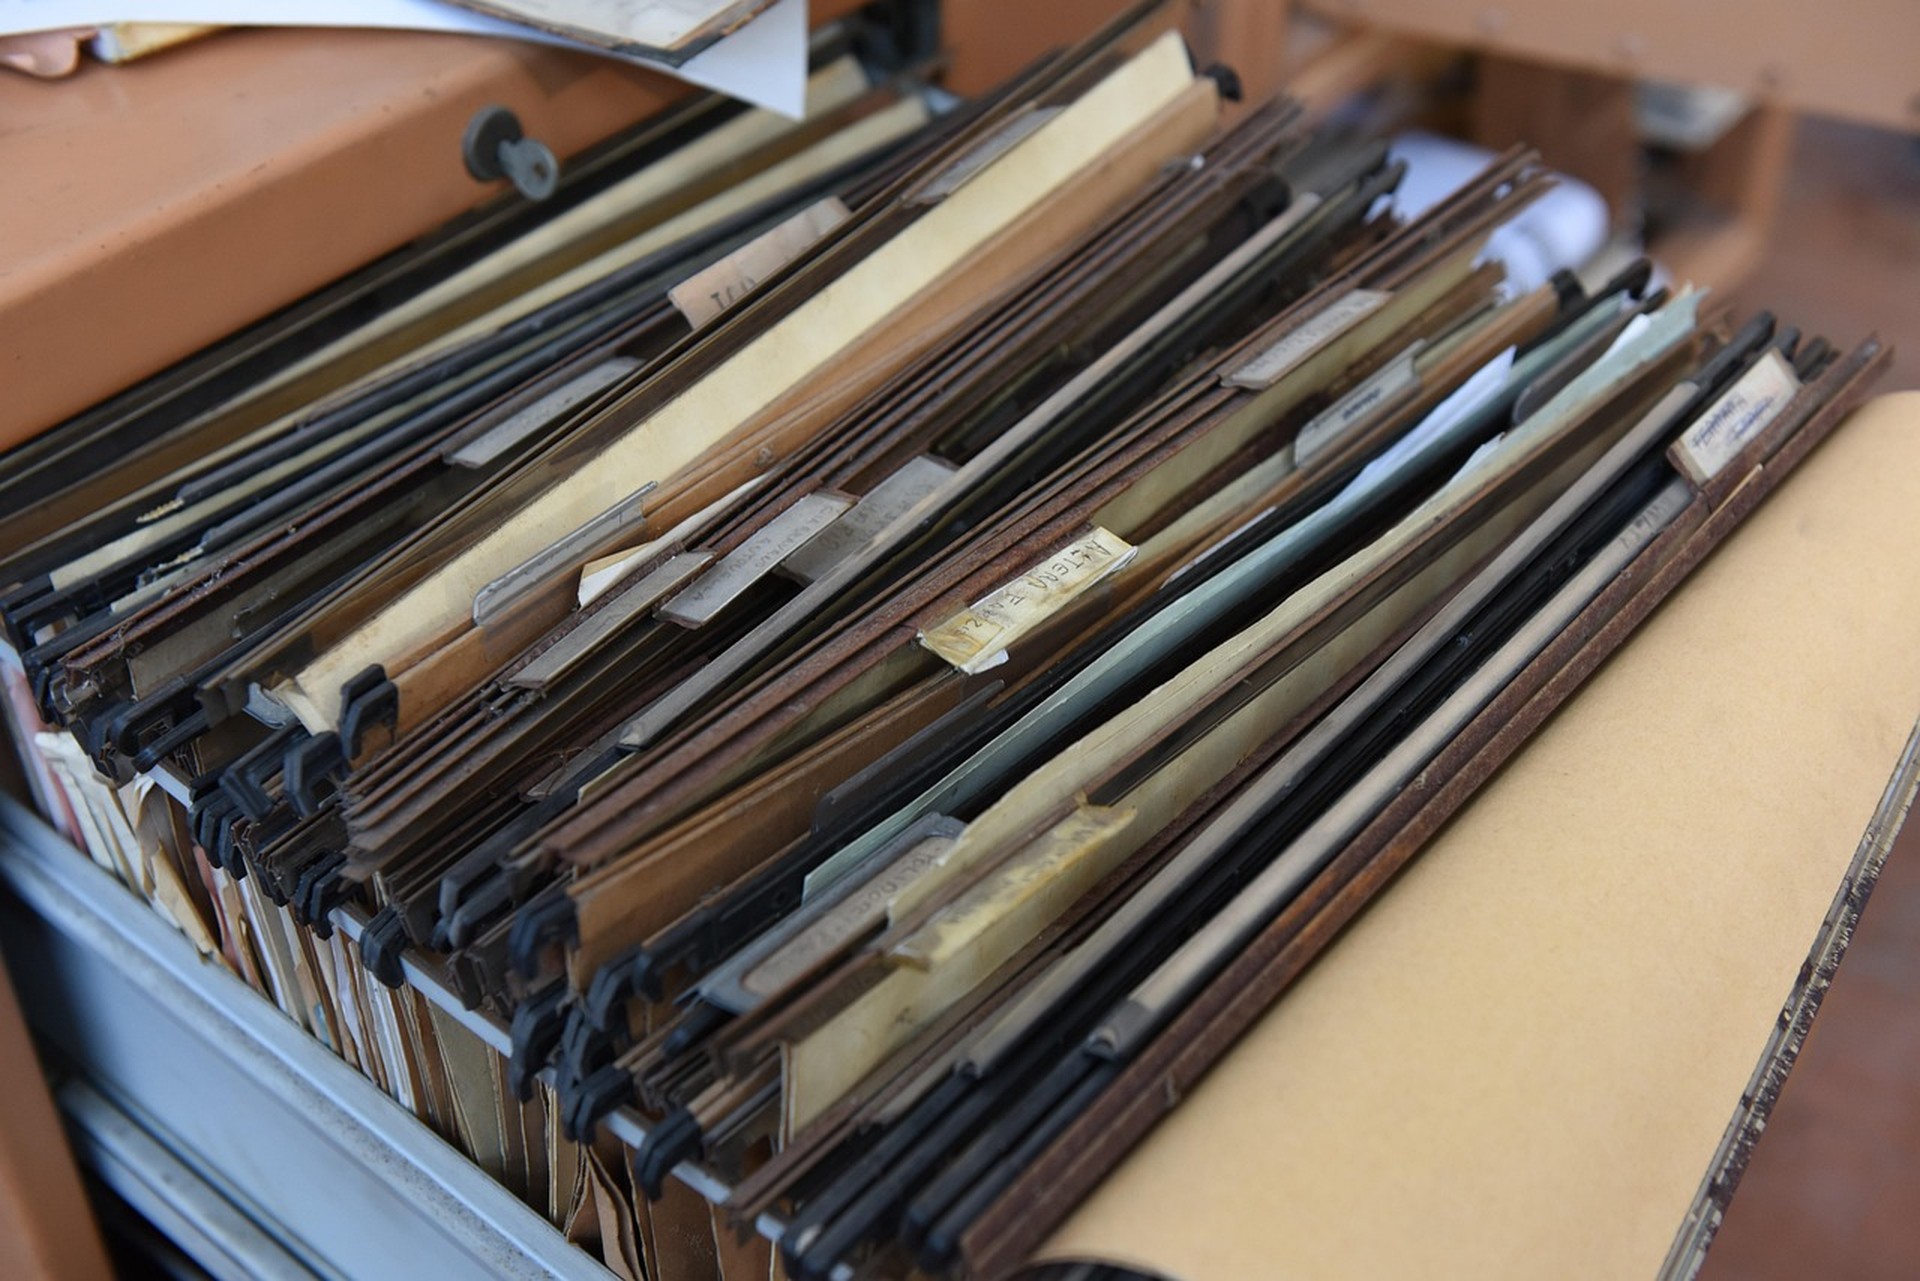
Je sais pourquoi la demande semble raisonnable. La coupure est intéressante, et les pages intéressantes t'entraînent à attendre un gain. Un gain en prose est souvent un pourcentage, parce qu'un pourcentage voyage. Il tient dans un message. Il fait paraître l'expéditeur informé. Il fait aussi de l'expéditeur l'auteur d'un résultat. Je parlerai de la chance que tu perdes de l'argent, de la somme que tu mets sur le chemin de cette chance, et d'un budget qui utilise des nombres que tu as rassemblés toi-même. C'est la réponse utile. Le dossier sur la photographie est plein de papier que quelqu'un a déjà classé. Un taux dont tu te souviens d'une conversation n'est pas un document de ce tiroir. Ne le classe pas comme s'il l'était.
La Securities and Exchange Commission des États-Unis tient une entrée de glossaire simple pour ce mot : le risque, sur Investor.gov. Ouvre-la quand tu veux la définition publique à côté d'une page de vente. Dans le langage ordinaire, le risque est la chance que ce que tu t'es représenté n'arrive pas, y compris la chance que l'argent que tu as mis revienne plus petit, ou ne revienne pas. Tout usage de l'argent qui espère un résultat porte une version de cette chance. Un dépôt que tu comprends, une action que tu peux regarder, un prêt que tu fais à un ami, un projet que tu finances avec l'épargne d'une année : les images diffèrent, et la chance de te tromper est la partie qu'elles partagent. Les gens demandent le rendement parce que le rendement flatte. Ils évitent la phrase du risque parce qu'elle nomme la perte.
Sépare trois mots avant d'en demander un quatrième à qui que ce soit. Un solde est un stock à un moment, ce qui se trouve là à une date. Des frais sont un prix pour un service. Un transfert est un mouvement d'un endroit à un autre. Un rendement est un taux à travers une étendue de temps. Aucun de ces mots n'est un synonyme des autres. Quand quelqu'un dit « donne-moi juste le nombre », demande quel mot il veut dire. La plupart du temps, il veut dire le rendement, et il espère qu'on lui répondra avec une humeur qui sonne comme un taux. Nomme le mot. Puis parle de l'enjeu. L'enjeu est la somme que tu pourrais perdre, le principal, la partie de ta vie qui est vraiment sur le chemin de la chance. Si tu ne peux pas dire cette somme, tu n'es pas prêt pour un taux. Tu es prêt pour une conversation plus petite.
Combien d'argent y a-t-il dans le monde est une question d'échelle, et c'est un terrible substitut à la somme qui est sur ton propre chemin. Le stock d'argent du monde ne te dira pas ce que tu peux te permettre de voir mal tourner. Devenir millionnaire à un âge donné est une affiche. Les idées de travail d'appoint sont du travail. T'amuser sans dépenser d'argent est un rappel qu'une vie n'est pas seulement un transfert. J'aligne ces pages parce qu'un lecteur à qui l'on a refusé un taux ira chercher un autre nombre à adorer. L'adoration est l'habitude. Le remède est une somme que tu peux montrer dans tes propres comptes, et un œil clair sur ce qui arrive si cette somme est touchée.
Citizens Advice publie une page pratique, calcule ton budget. La forme est vieille et bonne. Écris ce qui entre. Écris ce qui sort. Regarde la différence. Fais-le avec des chiffres que tu peux relier à un relevé, une fiche de paie, une demande de loyer, une facture. Cette différence est un nombre que tu as écrit à partir de preuves. Ce n'est pas un rendement. C'est le sol sous toute décision ultérieure sur le risque, parce que l'argent que tu ne peux pas nommer est de l'argent que tu joueras par accident. J'ai vu des gens demander un taux à un inconnu tout en étant incapables de dire ce qu'ils dépensent dans le mois ordinaire. Le taux ne les aurait pas sauvés. La liste, si.
Une fois que la différence existe, tu peux poser une meilleure question que « qu'est-ce que cela rapporte ? ». La meilleure question est : quelle part de cette différence, s'il y en a une, peut être mise là où une perte ferait mal sans détruire le mois ? Cette part est l'enjeu. Il peut être de zéro cette année. Zéro est une réponse complète. Elle est plus complète qu'un pourcentage emprunté, parce que zéro correspond à une vie que tu peux décrire. Si l'enjeu n'est pas zéro, écris-le comme de l'argent, pas comme un sentiment d'« être sur les marchés ». Puis demande ce que la perte de cet enjeu changerait : quelle facture, quelle personne, quelle saison. Si tu ne peux pas le dire, l'enjeu est trop vague pour être une décision. Les enjeux vagues sont la façon dont les gens découvrent leur tolérance au risque après la perte, ce qui est tard.
Mettre un prix sur un changement de vie avant d'inventer le budget est l'avertissement plus ancien, et il gouverne encore cette page. Tu n'inventes pas un résultat confortable pour ensuite remplir une vie en dessous. Tu listes la vie, et alors seulement tu vois si un enjeu existe. Un journal peut décrire un projet destiné à des gens qui veulent que leur argent travaille et qui ne veulent pas d'un casino. Ton foyer doit encore faire la liste. La description n'est pas la liste. Je préfère que tu finisses la forme de Citizens Advice dans ta propre monnaie, mal, un mardi, plutôt que tu quittes cette page en citant un chiffre que tu ne peux pas rattacher à un document.
Une coupure peut te dire qu'une personne a été interviewée, à une date, par un reporter nommé. C'est un fait sur un document. Une page de boutique peut te dire qu'un livre existe. C'est un fait sur un objet. Une page d'accueil peut te dire qu'une société a été vendue dans un mois nommé. C'est un fait sur une ligne. Aucun de ces faits n'est un rendement, et aucun ne le devient parce que tu es impatient. Quand tu lis l'article de février, lis-le pour ce qu'il trace : deux guides courts, et une description de portefeuilles mise en face d'un modèle que le journal appelle à haut risque. Puis arrête-toi au bord de la page. Si tu as besoin d'un nombre, va chercher un nombre que tu peux recalculer. Le budget. L'enjeu. La facture qui casserait si l'enjeu disparaissait.
Le scepticisme n'est pas un défaut de personnalité. C'est la posture juste quand quelqu'un, moi compris, est près d'un sujet dont les gens se servent pour se vanter. Demande où la phrase habite. Si elle n'habite que dans une redite, c'est une redite. Si elle habite sur une page que tu peux rouvrir demain, tu peux citer la page, avec la date, et tu ne peux pas l'améliorer. L'amélioration est la façon dont une limitation soigneuse devient une promesse dans la seconde boîte de réception. J'ai vu un seul adjectif faire ce travail. « Attractif », « régulier », « mensuel », soulevés d'une description et collés à côté de l'épargne d'un ami. L'adjectif n'est pas un contrat. L'ami porte encore le risque, et l'ami n'a pas pu lire la page que tu as résumée.
La vente à découvert, si c'est l'outil que tu voulais vraiment du volume un, a son propre risque et ce n'est pas cette conversation. Une position courte peut perdre plus qu'un simple achat. Le livre explique l'outil. Il ne te donne pas un taux. La même règle s'applique ici. La phrase utile est celle qui parle de ce que tu peux perdre, et du budget que tu peux vérifier avec tes propres nombres.


